核心摘要
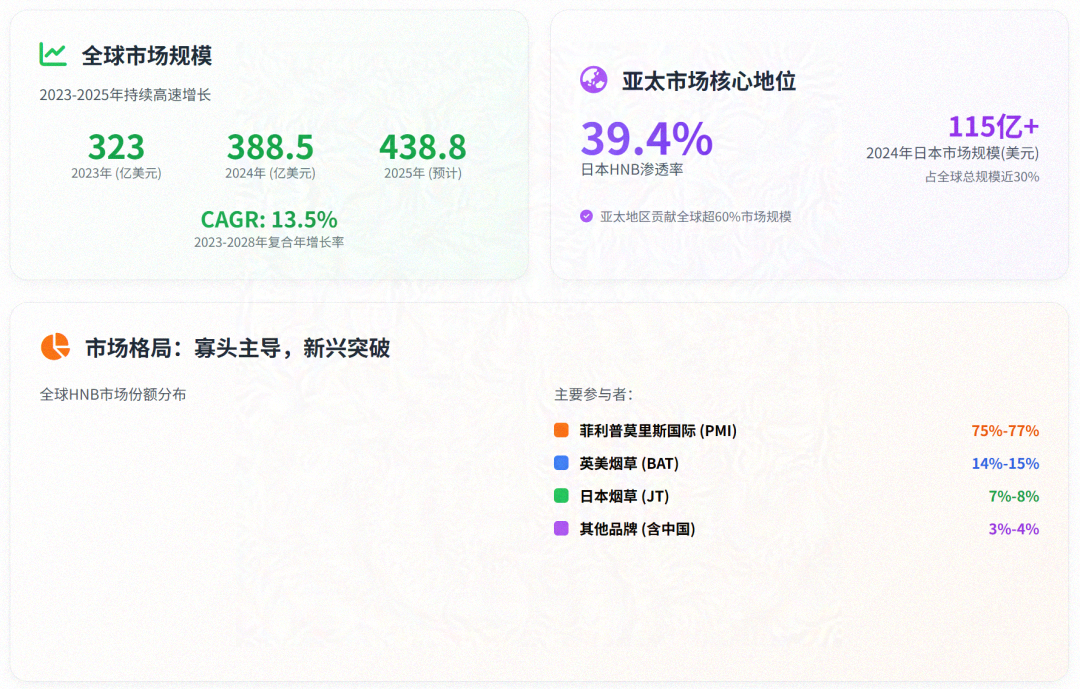
2023-2025 年是全球加热不燃烧(HNB)电子烟市场从高速增长向高质量合规化转型的关键阶段。根据欧睿国际(Euromonitor)统计,2023 年全球 HNB 市场规模达 323 亿美元,2024 年增至 388.5 亿美元,2025 年预计突破 438.8 亿美元,2023-2028 年复合年增长率(CAGR)将维持在 13.5% 的高位。亚太地区为核心增长极,日本以 39.4% 的 HNB 渗透率(HNB 使用人数 / 卷烟使用人数)位居全球首位,其 2024 年市场规模贡献超 115 亿美元,占当年全球总规模近 30%。
市场格局呈现 “寡头主导、新兴突破” 特征:菲利普莫里斯国际(PMI)凭借 IQOS 系列占据全球 HNB 市场 75%-77% 的销量份额,稳居绝对龙头;英美烟草(BAT)、日本烟草(JT)、帝国品牌(Imperial Brands)与韩国 KT&G 合计占据约 20% 的份额。产品创新聚焦技术迭代与本地化适配 ——PMI 的电磁感应加热、BAT 的石英玻璃红外加热技术实现行业突破,东南亚市场的热带水果风味烟弹、欧洲市场的草本风味烟弹均成为差异化竞争的核心抓手。
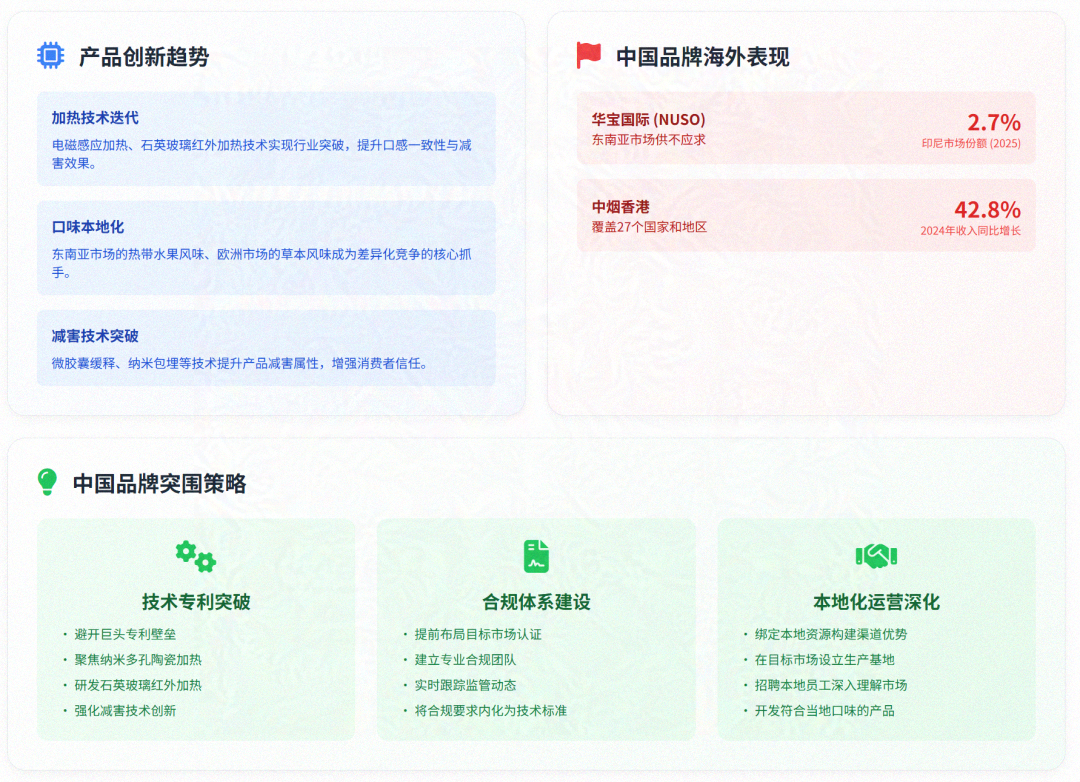
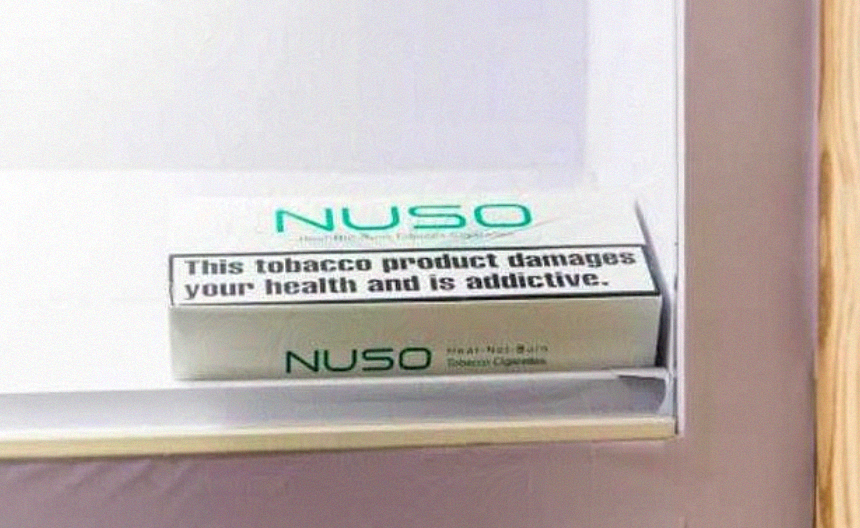
中国品牌在海外市场已初步建立认知度:华宝国际的 NUSO 品牌在东南亚实现 “供不应求” 的市场反馈,中烟香港的 HNB 产品已覆盖 27 个国家和地区,2024 年收入同比增长 42.8%。未来中国品牌的突围方向需聚焦 “技术专利突破、合规体系建设、本土化运营深化” 三大核心,通过避开巨头专利壁垒、提前布局目标市场认证、绑定本地资源构建渠道优势,才能在全球 HNB 市场中占据一席之地。
1. 全球 HNB 市场 2023-2025 年发展趋势与动态分析
1.1 市场规模与区域增长态势
HNB 已成为全球新型烟草市场增长的核心引擎 —— 根据欧睿国际的分类统计,2024 年全球新型烟草市场规模达 869.6 亿美元,其中 HNB 贡献 388.5 亿美元,占比 44.7%;同期雾化电子烟规模为 230.4 亿美元、无烟烟草为 138.2 亿美元,HNB 的占比和增速均远超其他品类。从 2019 到 2023 年,HNB 市场的年均复合增长率高达 21.3%,而同期雾化换弹产品仅为 2.9%、一次性雾化产品虽增速达 83.7% 但基数极小,这意味着 HNB 已成为烟草巨头转型无烟化的核心押注方向。
区域增长呈现显著分化,不同市场的渗透率、增速与驱动因素差异明显:
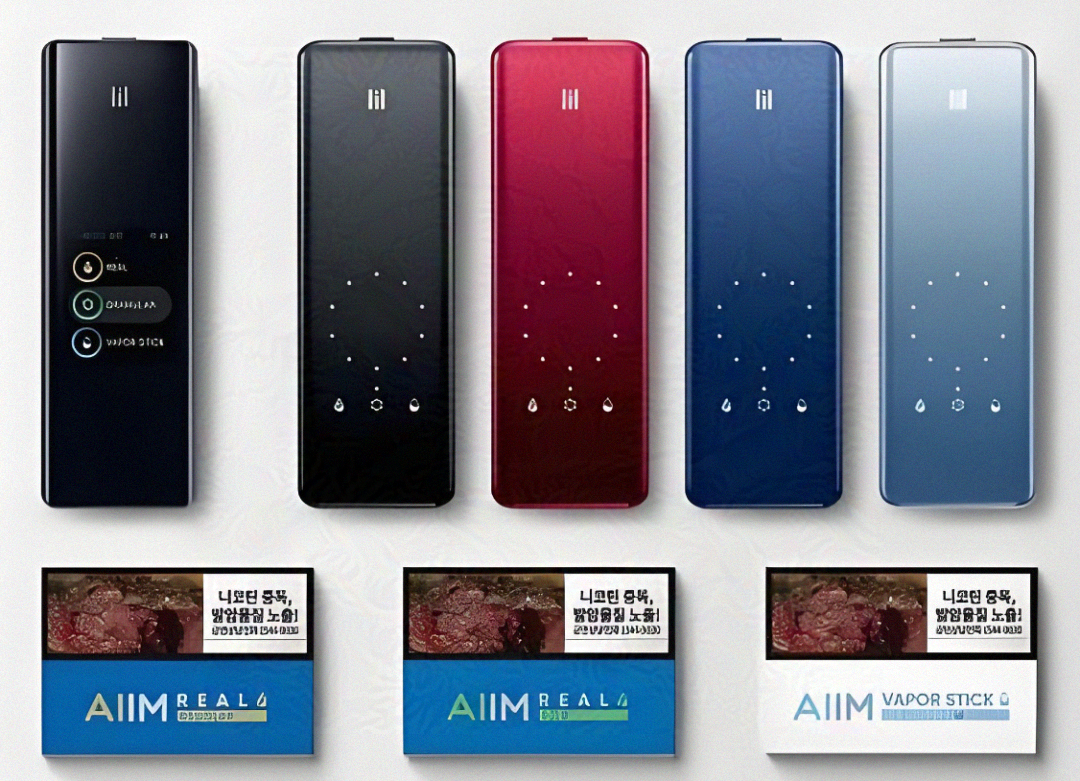
亚太地区(不含中国) :作为全球 HNB 市场的核心增长极,2024 年贡献超 60% 的全球市场规模,其中日本、韩国、印尼三国的贡献占比超亚太地区总规模的 70%。日本 2024 年 HNB 市场规模超 115 亿美元,核心城市(东京、仙台、福冈)的渗透率已突破 50%—— 这一数据来自 PMI 2024 年财报,其 IQOS 系列在日本的终端销量 2025 年仍实现 7% 的同比增长,印证市场需求的持续刚性,韩国 KT&G 的 lil 系列与 PMI 的 IQOS 在当地形成双寡头格局,合计占据超 90% 的市场份额,2024 年韩国 HNB 市场规模达 2.2 万亿韩元,2025 年预计突破 2.4 万亿韩元,东南亚市场则是当前增速最快的区域,2023-2025 年 CAGR 达 40%,其中印尼、越南、菲律宾为核心增长引擎:印尼拥有 2.83 亿人口的东南亚最大市场,电商渗透率年增超 20%;越南制造业基础雄厚且中产阶级占比年增 3%;菲律宾中位年龄仅 26.7 岁,年轻消费群体占比超 60%,三国的消费增速均显著高于区域平均水平。欧洲地区:整体市场规模仅次于亚太,2025 年东欧、西欧市场的 HNB 销售额增速分别达 23.0%、20.3%—— 其中东欧市场因起步晚、渗透率低(如立陶宛 25.1%、捷克 23.6%),成为巨头和新兴品牌的重点拓展区域,但欧洲市场的监管差异显著:英国、德国等国家对 HNB 持相对开放态度,允许合规产品上市;而法国 2025 年 2 月、英国 2025 年 6 月先后全面禁售一次性雾化电子烟,比利时更是在 2025 年 1 月成为欧洲首个全面禁售一次性雾化产品的国家,这一政策转向直接推动部分雾化用户向 HNB 产品迁移,也让 HNB 成为欧洲市场的核心增长品类。北美地区:美国市场受 FDA 的 PMTA(Premarket Tobacco Product Application)认证进程限制,2025 年上半年仍处于试点阶段 ——PMI 的 IQOS 于 2025 年 3 月在得克萨斯州启动试销,首月单店销量即突破 1200 盒,远超预期,市场预计 2025 下半年至 2026 年将迎来正式放量。加拿大市场则相对开放,2024 年 HNB 市场规模同比增长 18.7%,主要驱动因素是当地传统卷烟税率的持续上调(年增约 5%),推动烟民向减害属性更强的 HNB 产品转换。中东及非洲地区:2023-2025 年 HNB 市场的 CAGR 高达 50.5%,是全球增速最快的区域,但整体市场规模仍处于低位(2024 年约 12 亿美元),该区域的核心优势在于监管环境相对宽松 —— 沙特、阿联酋等国仅对 HNB 产品征收 10%-15% 的关税,远低于欧洲的 30% 以上税率;且当地传统卷烟的焦油含量普遍较高(平均超 12mg / 支),HNB 的减害属性对烟民的吸引力更强。不过该区域的市场碎片化程度高,不同国家的消费偏好差异显著,需要品牌具备极强的本地化适配能力。1.2 监管政策演变及其影响
2023-2025 年,全球 HNB 监管进入 “趋严与分化并行” 的关键阶段,国际组织与各国的政策导向直接影响市场准入门槛与竞争格局:
国际层面:世界卫生组织(WHO)在 2023 年 10 月于 COP9 会议上明确推动建立 HNB 产品统一安全评估框架,要求成员国对 HNB 产品执行与传统卷烟同等的健康警示标准、尼古丁限量要求,并呼吁限制 HNB 的广告宣传 —— 这一框架虽不具备强制约束力,但推动了全球范围内的 HNB 监管标准协同,也提高了新兴市场的准入门槛。日本:作为全球最成熟的 HNB 市场,2025 年政策出现关键转向 —— 厚生劳动省首次提出拟限制 HNB 产品的电视、户外广告投放,并计划将健康警示图的覆盖比例从当前的 30% 提升至 50%。这一调整主要源于 HNB 市场渗透率已超 40%,政府开始关注其对非烟民群体的潜在影响。此前日本的宽松监管曾支撑 PMI 的 IQOS 系列在 2024 年实现终端销量同比增长 9.3%,而政策收紧后,PMI 在日本的营销投入被迫削减约 15%,2025 年 Q1 在日本的市场份额微降 0.2 个百分点。欧盟:2023 年 10 月正式落地的 HNB 香料禁令,明确禁止除烟草本味外的所有风味添加剂,这一政策直接冲击了 BAT 等依赖风味创新的品牌 —— 其 Glo 系列在意大利的市场份额从 2023 年的 15.5% 下滑至 2024 年的 12.3%。2025 年欧盟进一步推进平包装讨论,计划要求所有 HNB 产品采用统一的素色包装,取消品牌标识 —— 这将大幅削弱巨头的品牌溢价能力,也为新兴品牌的差异化竞争提供了空间。此外,部分成员国的本地监管更严:法国 2025 年计划全面禁售尼古丁袋,英国 2025 年 6 月禁售一次性雾化产品,这些政策都在推动市场向合规 HNB 产品集中。东南亚:印尼 2025 年的监管收紧最为典型 —— 食品药品监督管理局(BPOM)将 HNB 明确定义为 “其他加工烟草产品(HPTL)”,与传统卷烟实行同等级别监管,要求进口商必须取得 API-U 进口许可和 SNI 认证,线下门店需远离校园 200 米以上,线上销售必须通过实名认证系统验证购买者年龄,同时禁止在社交媒体投放任何 HNB 广告。这一政策导致部分中小品牌被迫退出印尼市场,但也为合规的中国品牌(如华宝国际)提供了市场份额提升的机会 —— 其 NUSO 品牌因提前完成 BPOM 认证,2025 年在印尼的市场份额从 2024 年的 1.2% 提升至 2.7%。而马来西亚 2025 年 9 月宣布的全国禁售电子烟(含 HNB)政策,则直接关闭了这一东南亚核心市场的大门,此前在马来西亚布局的中国品牌不得不紧急调整战略,将资源转向印尼、越南等仍开放的市场。美国:FDA 的 PMTA 认证是 HNB 产品进入市场的核心门槛 ——PMI 的 IQOS 系列于 2024 年 4 月成为首个通过 PMTA 认证的 HNB 产品,这一认证为其 2025 年 3 月在得克萨斯州的试销提供了合法基础,也为其他品牌的认证进程建立了参考标准。不过 PMTA 认证的周期通常长达 18-24 个月,且通过率不足 10%,这对新兴品牌形成了极高的技术和资金壁垒 —— 部分中小品牌因无法承担数百万美元的认证成本,被迫放弃美国市场。1.3 产品创新与技术迭代趋势
2023-2025 年,HNB 产品的创新聚焦 “减害、口感、合规” 三大核心目标,技术迭代与本地化需求的结合成为行业竞争的关键:
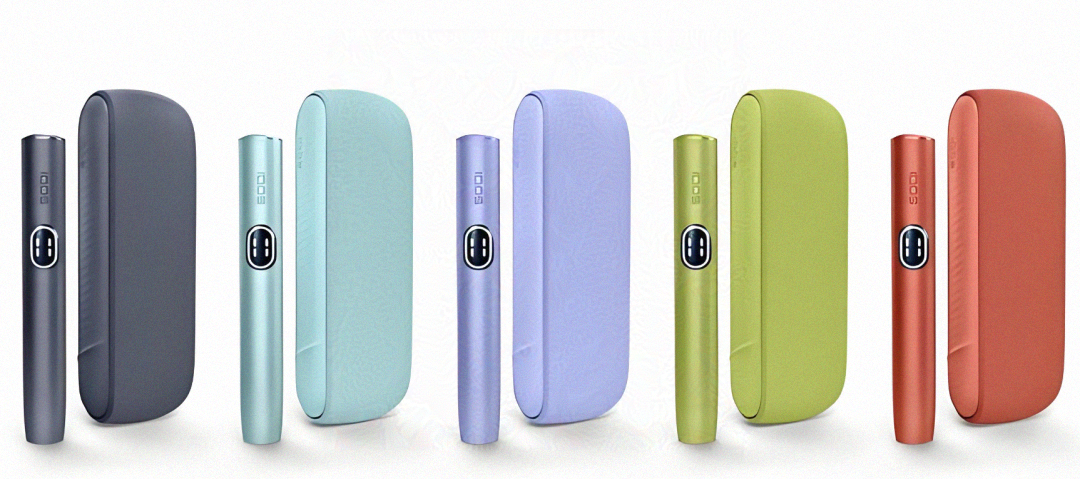
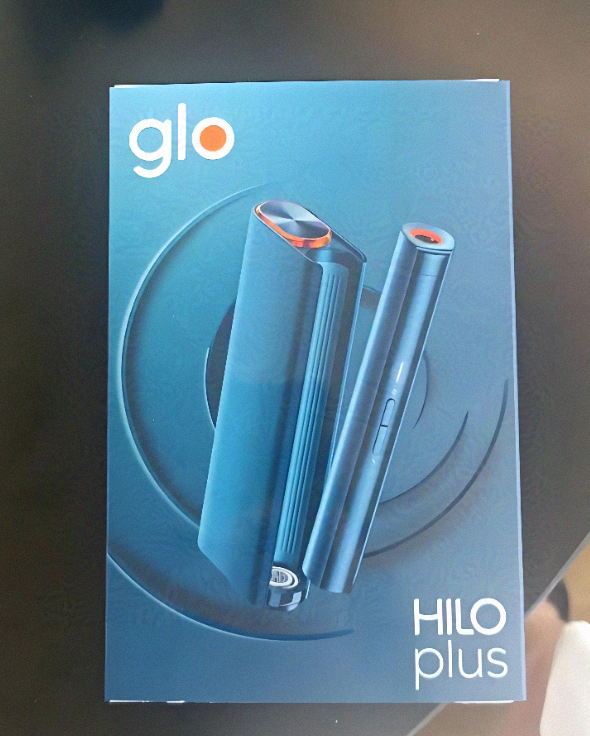
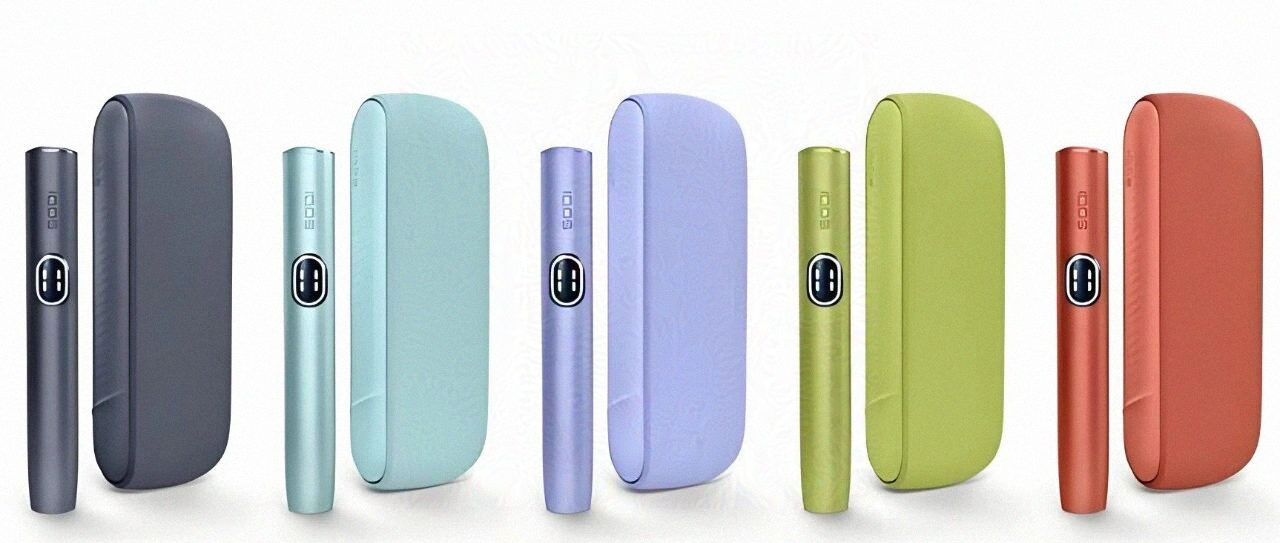
加热技术迭代:行业竞争从 “单一技术突破” 转向 “复合技术优化”,核心目标是提升口感一致性与减害效果。PMI 在 2024 年 3 月推出的 IQOS ILUMA i 系列,采用电磁感应加热技术 —— 将发热片置于烟弹中央,实现 360° 均匀加热,不仅将预热时间从初代的 20 秒压缩至 10 秒以内,还能将加热温度误差控制在 ±1℃以内,有效减少烟草的局部高温灼烧,使焦油等有害物质释放量降低约 30%;BAT 的 Glo Hilo 系列则采用石英玻璃复合红外加热技术,其发热体的热传导效率较传统金属发热片提升约 40%,仅需 5 秒即可完成预热,且加热温度更稳定,能更充分释放烟草本味,这一技术也帮助 Glo Hilo 在日本仙台试销的首月,市场份额即突破 1.5%;而中国品牌在加热技术领域也实现了突破:云南中烟与中科院合作研发的纳米多孔陶瓷加热体,孔隙率达 65% 以上,在 270℃工作温度下实现 97.3% 的挥发性物质释放效率,较传统陶瓷加热体提升约 20%,该项技术目前已获 12 项国际专利授权,为中国品牌避开巨头的电磁加热专利壁垒提供了可能烟弹形态与口味创新:烟弹的创新方向直接指向用户体验的优化与本地化需求的满足。从形态来看,封闭式烟弹仍占据全球 HNB 市场超 90% 的份额 —— 这类烟弹采用预填充设计,无需用户自行添加烟丝或烟油,使用便捷性远超开放式烟弹,尤其契合通勤、差旅等移动场景的需求,这也是 PMI IQOS 系列能快速占据市场主导地位的核心原因之一。
从口味来看,行业从 “通用风味” 转向 “本地化精准适配”:东南亚市场的热带水果风味(如芒果、榴莲、百香果)烟弹,贴合当地高温高湿的气候特点 —— 这类风味的烟弹在印尼、越南的市场占比已从 2023 年的 21% 提升至 2025 年的 37%,成为吸引年轻用户的关键;欧洲市场的草本风味(如薄荷、洋甘菊)烟弹,则是为了应对欧盟的香料禁令,同时满足当地消费者对 “天然感” 的需求;而中国品牌的创新更具特色:湖南中烟的 NISE 烟弹,针对不同消费场景调校了温和、标准、增强三种口感模式,还推出了 “普洱茶 + 玫瑰” 的复合风味,在 2025 年德国 InterTabac 展会上斩获 “最佳 HNB 产品” 奖项;云南中烟的 “玫瑰普洱茶” 风味烟弹,更是实现了植物多酚含量 18mg/g 的行业新高,既满足了减害需求,又赋予了产品差异化的口感记忆点。减害技术突破:减害已成为 HNB 产品的核心价值主张,也是品牌获取消费者信任的关键。华宝国际自主研发的微胶囊缓释技术,通过将尼古丁包裹在植物蛋白微胶囊中,使尼古丁的释放时间延长至 60 分钟,较传统技术提升 3 倍 —— 这不仅能减少用户的吸食频率,还能降低单次吸食的尼古丁摄入量,产品溢价率因此提升约 25&;云南中烟的纳米包埋技术,则能将风味物质与尼古丁分离包裹,避免高温下的相互作用,使风味释放曲线与人体生物钟形成协同:晨间型烟弹的柑橘风味在 9-11 点达到浓度峰值,夜间型产品的沉香木风味则能持续释放至睡前,有效提升了用户的吸食体验,同时也进一步降低了有害物质的释放量。1.4 竞争格局演变
2023-2025 年,HNB 市场的寡头垄断格局进一步强化,但在局部市场已出现新兴品牌的突破迹象:
寡头垄断态势:根据欧睿国际 2024 年的统计数据,全球 HNB 市场的 CR5(前五家企业市场份额占比)高达 96.9%—— 这一集中度远高于雾化电子烟市场的 50.4%,也远超传统卷烟市场的 83.1%。核心原因在于 HNB 的核心技术(如加热体设计、烟弹配方)、供应链(如再造烟叶生产)和渠道(如线下合规门店)壁垒极高:巨头企业拥有完善的专利布局(PMI 在全球拥有超 1 万项 HNB 相关专利)、规模化的生产能力(PMI 的 IQOS 烟弹年产能超 1500 亿支)和成熟的全球渠道网络,新兴品牌难以在短时间内实现突破。其中 PMI 的 IQOS 系列占据全球 HNB 市场 75%-77% 的销量份额,稳居绝对龙头;BAT 的 Glo 系列以 14%-15% 的份额位居第二;JT 的 Ploom 系列占比约 7%-8%;帝国品牌与 KT&G 合计占比约 2%-3%。新兴品牌突破:尽管寡头垄断格局稳固,但在部分区域市场,新兴品牌仍实现了差异化突破。韩国 KT&G 的 lil 系列在韩国市场的份额从 2023 年的 42% 提升至 2025 年的 46%,仅比 PMI 的 IQOS 系列低 1 个百分点 —— 其核心优势在于本地化的口味创新(如推出韩国传统人参风味烟弹)和供应链优化(将生产基地从越南迁至马来西亚,缩短了东南亚市场的配送周期,同时降低了关税成本)。中国品牌方面,华宝国际的 NUSO 品牌在东南亚市场实现 “供不应求” 的反馈,2025 年在印尼的市场份额从 2024 年的 1.2% 提升至 2.7%—— 这主要得益于其针对东南亚气候研发的耐高温烟弹(在 40℃以上环境下仍能保持稳定口感)和提前完成的 BPOM 认证;中烟香港的 HNB 产品已覆盖 27 个国家和地区,2024 年收入同比增长 42.8%—— 其核心优势在于依托中烟体系的技术积累,能快速推出符合不同市场合规要求的产品。这些突破表明,在巨头的专利和渠道壁垒之外,新兴品牌仍能通过本地化创新找到生存空间。2. 四大烟草巨头 HNB 业务销售占比与市场表现2023-2025 年,四大烟草巨头的 HNB 业务占比均呈现不同幅度的提升,反映出 HNB 在其 “无烟化” 战略中的核心地位 —— 四家企业均将 HNB 业务视为未来增长的主要引擎,2025 年合计占据全球 HNB 市场超 95% 的份额。
2.1 菲利普莫里斯国际(PMI)
PMI 是全球 HNB 市场的绝对领导者,其 IQOS 系列的市场份额从 2023 年的 75% 稳步提升至 2025 年的 77%,2025 年全年 HNB 烟弹出货量达 1551 亿支,同比增长 11.0%—— 这一出货量相当于全球每三支 HNB 烟弹中就有两支来自 IQOS。从市场渗透情况来看,IQOS 已在全球 13 个市场成为尼古丁产品销量第一的品牌,在日本、意大利、立陶宛等核心市场的份额均超 60%:2025 年日本市场的 IQOS 销量同比增长 7%,核心城市的 HNB 渗透率已突破 50%;欧洲市场受益于渠道下沉(如在加油站、便利店增设专属货架),2025 年 Q1 销量同比增长 7.4%;美国市场的 PMTA 认证通过,为其 2025 年 3 月在得克萨斯州的试销提供了合法基础,首月单店销量即突破 1200 盒,远超市场预期。
PMI 的核心竞争力在于其构建的 “技术 + 专利 + 渠道” 三重护城河:技术上,电磁感应加热技术实现 360° 均匀加热,有效提升口感一致性与减害效果;专利上,PMI 在全球拥有超 1 万项 HNB 相关专利,覆盖加热体设计、烟弹配方、电池管理等全产业链环节,形成了难以突破的技术壁垒;渠道上,其与全球超百万家线下门店建立了独家合作关系,同时在机场免税店等高端渠道的布局也领先于其他巨头 ——2025 年机场渠道的 HNB 烟弹销量同比增长 19.5%,成为其增长的新引擎。不过,PMI 也面临潜在挑战:日本市场的政策收紧(拟限制广告投放)可能导致其核心市场的增长放缓;而 BAT 的 Glo Hilo 系列在日本仙台试销的首月市场份额即突破 1.5%,也显示出竞争对手在技术迭代后的冲击正在显现。
2.2 英美烟草(BAT)
BAT 是全球 HNB 市场的第二大玩家,其 Glo 系列的市场份额从 2023 年的 12% 提升至 2025 年的 14%-15%,2024 年 HNB 烟弹出货量达 209 亿支,2025 年上半年出货量同比增长 2%—— 这一增长主要得益于其高端产品 Glo Hilo 的推出。从区域表现来看,欧洲市场是其核心增长极:2025 年上半年在德国、波兰的销量同比分别增长 12%、15%;日本市场的 Glo Hilo 系列于 2025 年 9 月正式全国上市,上市首月的市场份额即突破 4.7%,其中 20-30 岁年轻群体的占比超 10%—— 这主要得益于其石英玻璃红外加热技术(预热时间仅 5 秒)和精准的年轻群体定位(如与日本潮流品牌联名推出限定款)。
BAT 的核心竞争力在于其 “技术创新 + 成本控制” 的双轮驱动:技术上,Glo Hilo 的石英玻璃红外加热技术实现行业突破,热传导效率较传统技术提升约 40%;成本控制上,通过与核心供应商(如思摩尔国际)的深度绑定,采用 “代工收入 + 销售额分成” 的模式,有效降低了生产和研发成本 —— 思摩尔国际作为其核心代工商,为 Glo Hilo 提供了从加热体设计到烟弹生产的全链条支持,帮助其快速实现产品迭代。不过,BAT 也面临挑战:欧盟的香料禁令导致其部分依赖风味创新的产品销量下滑 ——2024 年其在意大利的市场份额从 15.5% 下滑至 12.3%;而全球烟弹销量的微降(2025 年上半年同比下滑 3.7%),也反映出其在部分市场的竞争力仍需提升。
2.3 日本烟草(JT)
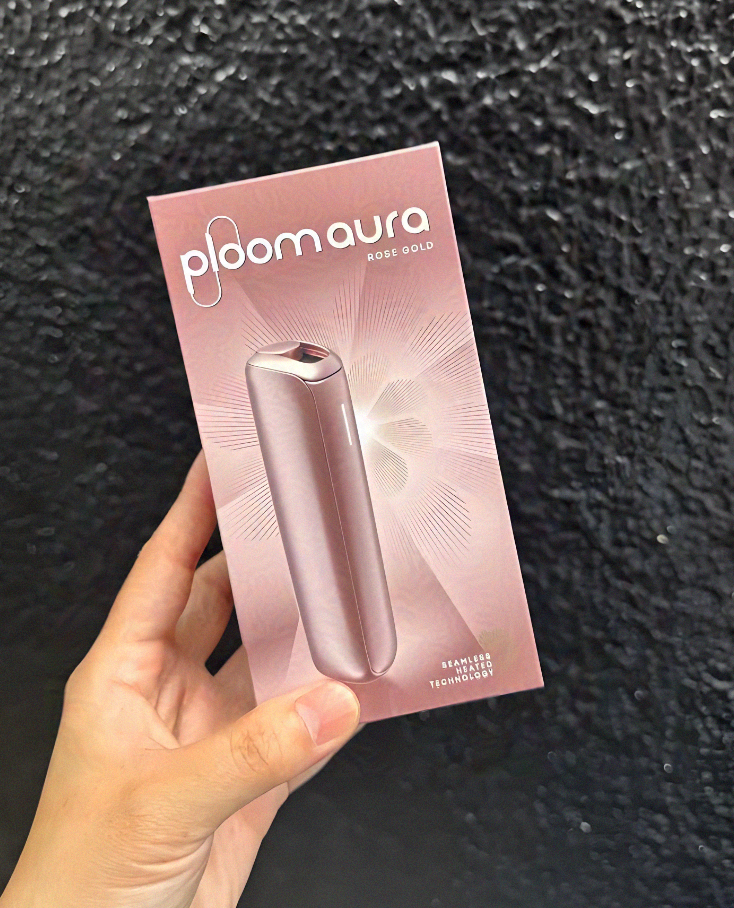
JT 是日本本土 HNB 市场的第二大玩家,其 Ploom 系列的全球市场份额从 2023 年的 6% 提升至 2025 年的 7%-8%,2025 年 Q1-Q3 的 HNB 烟弹出货量达 101 亿支,同比增长 27.0%—— 其中日本市场的销量达 82 亿支,同比增长 27.0%,占其总出货量的 81%。从区域表现来看,日本市场是其核心增长极:2025 年 Q3 在日本的 HNB 市场份额较 Q2 提升 1.9 个百分点至 15.5%,主要得益于其 Ploom Aura 系列的推出 —— 该系列采用四向气流加热技术,能更充分释放烟草本味,上市仅 8 个月累计销量即突破 200 万台,成为 JT 史上销量增长最快的 HNB 产品。不过,JT 的海外市场表现相对疲软:2025 年上半年海外市场的销量仅同比增长 3.2%,远低于日本本土的增速 —— 这主要是因为其海外渠道布局不足,且在技术迭代速度上慢于 PMI 和 BAT。
JT 的核心竞争力在于其 “本土化运营 + 技术适配” 的优势:作为日本本土企业,其对日本消费者的口感偏好理解更深刻 —— 例如推出的 “和草” 风味烟弹,贴合日本消费者对天然草本口味的需求;技术上,其 Ploom X 系列的四向气流加热技术,能有效提升烟草的挥发性物质释放效率,口感更接近传统卷烟,对日本传统烟民的吸引力更强。但海外市场的渠道短板和技术迭代速度较慢,仍是其长期增长的制约因素 —— 若无法快速拓展海外市场,其全球市场份额的提升空间将十分有限。
2.4 帝国品牌(Imperial Brands)
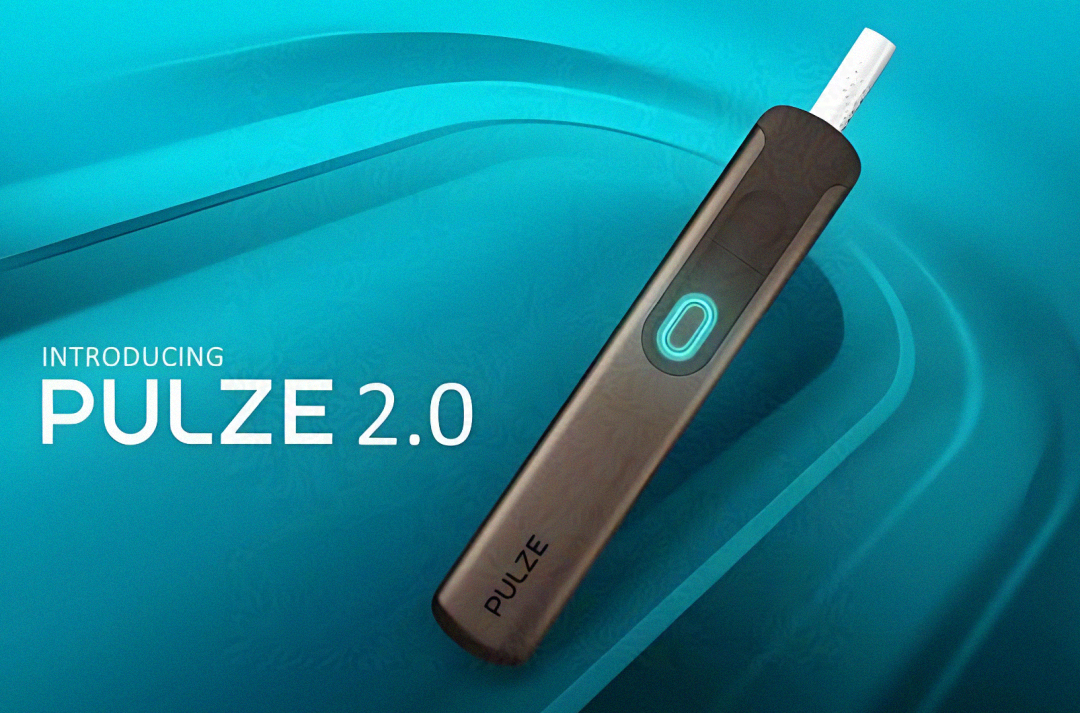
帝国品牌是全球 HNB 市场的第四大玩家,其 Pulze 系列的市场份额从 2023 年的 1% 提升至 2025 年的 2% 左右,2025 年全年新型烟草业务收入达 3.68 亿英镑,同比增长 11.9%—— 其中 HNB 业务的占比超 30%,主要来自欧洲市场的贡献。从区域表现来看,欧洲市场是其唯一的增长极:2025 年上半年在英国、德国的 HNB 销量同比分别增长 8%、10%—— 这主要得益于其 Pulze 3.0 系列的推出,该系列采用中心加热技术,预热时间仅 8 秒,且烟弹口味更贴合欧洲消费者的草本偏好(如薄荷、洋甘菊)。而亚太、北美市场的表现则相对疲软:亚太市场受马来西亚禁售政策的影响,2025 年上半年销量同比下滑 12%;北美市场因未通过 FDA 的 PMTA 认证,至今无法进入,这也限制了其全球市场份额的提升。
帝国品牌的核心竞争力在于其 “欧洲渠道深耕 + 成本控制” 的优势:作为欧洲本土企业,其对欧洲市场的监管政策和消费者偏好理解更深刻,与当地超 20 万家线下门店建立了合作关系;成本控制上,通过优化供应链布局(如将生产基地迁至东欧),有效降低了生产成本,使其产品在欧洲市场具备一定的价格优势。但市场集中度低、海外渠道薄弱仍是其核心挑战 —— 若无法拓展亚太、北美等核心市场,其全球市场份额的提升空间将十分有限,甚至可能被其他巨头进一步挤压。
3. 全球及核心区域销量前 7 的 HNB 品牌排名
2023-2025 年,全球 HNB 品牌的竞争格局相对稳定,头部品牌均来自传统烟草巨头,新兴品牌仅在局部市场进入前列。以下为核心市场的销量排名情况:
3.1 全球市场(按销量)
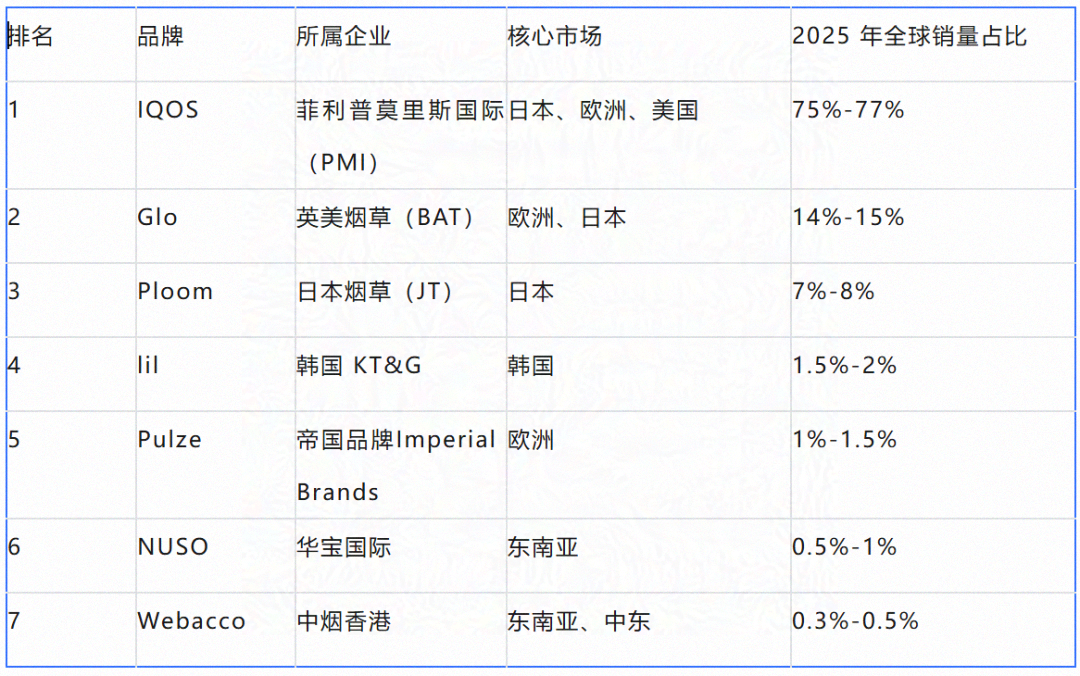
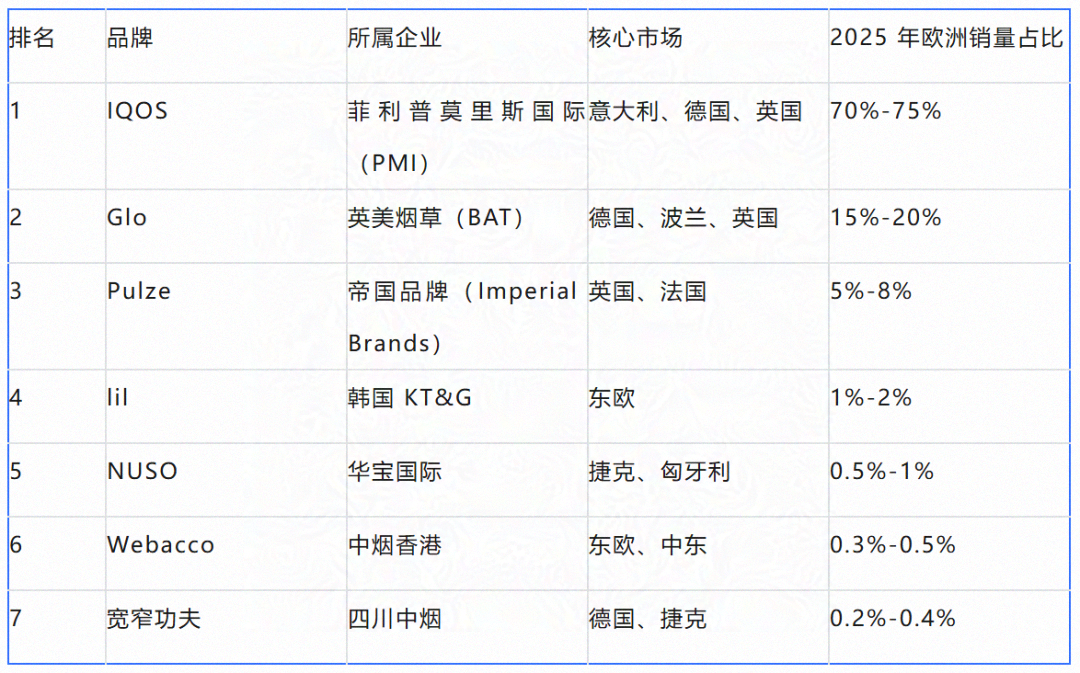
根据欧睿国际 2025 年的统计数据,全球 HNB 品牌销量前 7 的名单及核心信息如下:
从全球格局来看,前 5 名均为传统烟草巨头品牌,合计占据全球 HNB 市场超 98% 的份额,显示出寡头垄断的态势。中国品牌 NUSO 和 Webacco 是仅有的两个进入全球前 7 的非巨头品牌,主要得益于东南亚、中东等新兴市场的增长机会 —— 这些市场的监管环境相对宽松,且传统烟草巨头的布局尚未完全覆盖,为中国品牌提供了突破空间。其中 NUSO 品牌因提前完成印尼 BPOM 认证,2025 年在印尼的市场份额从 2024 年的 1.2% 提升至 2.7%;Webacco 品牌则依托中烟体系的技术积累,已覆盖 27 个国家和地区,2024 年收入同比增长 42.8%。
3.2 亚太市场(按销量)
亚太市场是全球 HNB 市场的核心增长极,其品牌竞争格局呈现 “日本品牌主导、中国品牌突破” 的特征:
上述数据来源:亚太市场的竞争核心集中在日本、韩国和东南亚:日本市场的 IQOS、Ploom、Glo 合计占据超 95% 的份额,竞争主要围绕技术迭代展开 —— 例如 Glo Hilo 的石英玻璃红外加热技术(预热时间 5 秒),就是针对 IQOS 的电磁感应加热技术(预热时间 10 秒)的直接竞争;韩国市场的 lil 和 IQOS 合计占据超 90% 的份额,竞争核心是本地化口味创新 ——lil 系列推出的人参风味烟弹,在韩国市场的占比超 20%;东南亚市场的中国品牌表现突出,NUSO 和 Webacco 合计占据超 2% 的份额,主要得益于其针对东南亚气候研发的耐高温烟弹和提前完成的合规认证3.3 欧洲市场(按销量)。欧洲市场的 HNB 品牌竞争格局相对集中,主要由 PMI、BAT、帝国品牌主导:欧洲市场的竞争核心集中在合规化与技术迭代:欧盟的香料禁令和平包装政策,要求品牌必须在烟草本味的基础上进行创新,同时具备严格的合规体系 —— 例如 IQOS 的电磁感应加热技术,能有效提升烟草本味的释放效率,这也是其在欧洲市场占据主导地位的关键原因之一。中国品牌 NUSO 和 Webacco 在欧洲市场的份额较低,主要是因为欧盟的 TPD 认证周期较长(通常需 12 个月以上),且认证成本较高,部分中国品牌尚未完成全部认证流程,导致市场准入门槛较高。
4. HNB 品牌成功案例分析
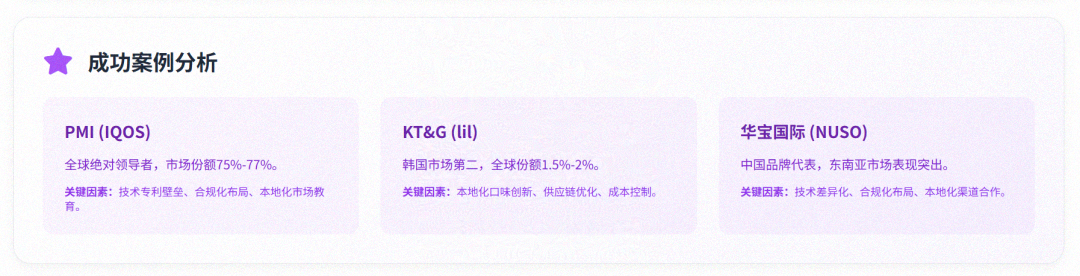
以下三个案例分别代表了全球巨头、区域领导品牌与中国新兴品牌的成功路径,为中国品牌的海外突围提供了参考:
4.1 案例一:菲利普莫里斯国际(PMI)——IQOS
成功驱动因素:
技术与专利壁垒:PMI 的 IQOS 系列采用电磁感应加热技术,将发热片置于烟弹中央,实现 360° 均匀加热 —— 这一技术能将加热温度误差控制在 ±1℃以内,有效减少烟草的局部高温灼烧,使焦油等有害物质释放量降低约 30%,同时提升口感的一致性。PMI 在全球拥有超 1 万项 HNB 相关专利,覆盖加热体设计、烟弹配方、电池管理等全产业链环节,形成了难以突破的技术壁垒 —— 截至 2025 年,已有超过 20 家企业因侵犯 IQOS 的专利被起诉,其中多数企业被迫退出 HNB 市场。合规化布局:PMI 是首个通过 FDA PMTA 认证的 HNB 品牌(2024 年 4 月),这一认证为其进入美国市场提供了合法基础 —— 此前美国市场的 HNB 产品均为非法流入,而 PMTA 认证的通过,不仅让 IQOS 成为美国市场唯一合法的 HNB 产品,也为其在全球其他市场的合规认证建立了参考标准。此外,PMI 在日本、欧洲等核心市场均提前完成了当地的合规认证,确保产品能快速上市。本地化市场教育:PMI 在日本市场投入了超 10 亿美元的市场教育费用,通过线下体验店、医生科普、社交媒体广告等多种方式,向消费者传递 HNB 的减害属性 —— 例如在日本的机场、核心商圈设立 IQOS 体验店,让消费者免费试吸并了解产品的减害原理。这一策略使日本市场的 HNB 渗透率从 2017 年的 5% 提升至 2025 年的 39.4%,成为全球 HNB 市场的标杆。可复制性:技术与专利壁垒难以短期复制,但合规化布局与本地化市场教育的策略具有参考价值。中国品牌可以通过提前布局目标市场的合规认证(如印尼 BPOM、欧盟 TPD),并针对当地消费者的需求开展精准的市场教育,快速建立品牌认知 —— 例如在东南亚市场,针对年轻消费者开展 “减害 + 潮流” 的营销活动,能有效提升品牌的接受度。
4.2 案例二:韩国 KT&G——lil
成功驱动因素:
本地化口味创新:KT&G 的 lil 系列针对韩国消费者的口感偏好,推出了人参、薄荷等本地化风味烟弹 —— 其中人参风味烟弹的市场占比超 20%,成为其在韩国市场的核心竞争力。此外,lil 系列还针对不同消费场景,推出了 “多模式加热” 功能:通勤模式下快速加热,户外模式下延长续航,有效满足了用户的多样化需求。供应链优化:2025 年 5 月,KT&G 将 lil Hybrid 3.0 的生产基地从越南迁至马来西亚 —— 这一调整不仅缩短了东南亚市场的配送周期(从原来的 30 天缩短至 15 天),还降低了关税成本(马来西亚对东南亚国家的出口关税为 0%),有效提升了产品在东南亚市场的竞争力。调整后,lil 系列在东南亚市场的销量同比增长 15%。成本控制:通过优化生产流程和供应链布局,lil 系列的烟弹生产成本较 IQOS 低约 15%—— 这一成本优势使其能在保持合理利润的同时,以更具竞争力的价格吸引消费者。例如,lil 系列的烟弹单盒售价约为 3500 韩元(约合 2.6 美元),较 IQOS 的 4000 韩元(约合 3 美元)低 12.5%,这也是其能在韩国市场与 IQOS 形成双寡头格局的关键原因之一。可复制性:本地化口味创新与供应链优化的策略具有较强的可复制性。中国品牌可以针对东南亚市场的热带水果风味需求,开发芒果、榴莲等风味烟弹;同时在东南亚设立生产基地,缩短配送周期、降低关税成本,有效提升产品的竞争力 —— 例如华宝国际的印尼工厂,2022 年投产后,其 NUSO 品牌的烟弹生产成本较国内生产降低约 20%,这也是其在印尼市场实现 “供不应求” 的重要原因之一。
4.3 案例三:华宝国际 ——NUSO
成功驱动因素:
技术差异化:华宝国际的 NUSO 品牌采用自主研发的微胶囊缓释技术,使尼古丁释放时间延长至 60 分钟,较传统技术提升 3 倍 —— 这一技术能减少用户的吸食频率,同时降低单次吸食的尼古丁摄入量,产品溢价率因此提升约 25%。此外,NUSO 的烟弹采用了耐高温设计,在 40℃以上的环境下仍能保持稳定的口感,这一设计精准契合了东南亚高温高湿的气候特点。合规化布局:NUSO 品牌是首批完成印尼 BPOM 认证的中国 HNB 品牌 —— 印尼作为东南亚最大的 HNB 市场,其 BPOM 认证要求极为严格,包括产品安全测试、成分披露、生产流程审核等多个环节。提前完成认证,使 NUSO 在 2025 年印尼监管政策收紧时,得以快速抢占市场份额,2025 年在印尼的市场份额从 2024 年的 1.2% 提升至 2.7%。本地化渠道:华宝国际与印尼力宝集团建立了深度合作关系 —— 力宝集团是印尼最大的多元化企业集团之一,拥有覆盖印尼全国的零售渠道网络。通过与力宝集团的合作,NUSO 品牌得以快速进入印尼的超万家线下门店,同时利用力宝集团的本地资源,快速响应当地市场的需求变化 —— 例如根据印尼消费者的反馈,在 2025 年推出了榴莲风味烟弹,上市首月销量即突破 10 万盒。可复制性:技术差异化与本地化渠道绑定的策略完全可复制。中国品牌可以通过自主研发或合作研发的方式,开发适合目标市场的差异化技术;同时与当地的大型企业集团合作,快速建立渠道优势 —— 例如在越南,与当地的 VinGroup 合作,能快速进入越南的核心零售渠道,提升品牌的市场覆盖范围。
5. 中国电子烟品牌海外突围策略分析
中国 HNB 品牌在海外市场已初步建立认知度,但面临 “巨头专利壁垒、合规门槛高、本地化运营能力弱” 三大核心挑战。未来的突围策略需聚焦 “技术创新、合规体系建设、本地化运营” 三大核心方向:
5.1 产品创新策略:避开巨头壁垒,聚焦差异化优势
中国品牌需在技术、口味、材料等方面实现差异化创新,避免与巨头的直接竞争:
技术路线差异化:避开 PMI 的电磁感应加热专利壁垒,聚焦石英玻璃红外加热、纳米多孔陶瓷加热等中国企业具备优势的技术方向。例如,云南中烟与中科院合作研发的纳米多孔陶瓷加热体,孔隙率达 65% 以上,在 270℃工作温度下实现 97.3% 的挥发性物质释放效率,较传统陶瓷加热体提升约 20%,该项技术目前已获 12 项国际专利授权 —— 这一技术不仅能提升口感,还能有效降低有害物质的释放量,为中国品牌提供了差异化的技术优势能。此外,BAT 的 Glo Hilo 系列采用的石英玻璃红外加热技术,也是中国品牌可以重点突破的方向 —— 中国企业在石英玻璃材料领域拥有全球领先的产能和技术,能有效降低生产成本。口味本地化适配:针对不同市场的消费偏好,开发专属风味烟弹。例如,东南亚市场可开发热带水果(芒果、榴莲、百香果)风味,贴合当地高温高湿的气候特点 —— 这类风味的烟弹在印尼、越南的市场占比已从 2023 年的 21% 提升至 2025 年的 37%;欧洲市场可开发草本(薄荷、洋甘菊)风味,以满足欧盟的香料禁令要求;中东市场可开发阿拉伯水烟风味,贴合当地传统的水烟文化。此外,湖南中烟的 NISE 烟弹,针对不同消费场景调校了三种口感模式,还推出了 “普洱茶 + 玫瑰” 的复合风味,这一创新也为中国品牌的口味本地化提供了参考。减害技术突破:重点研发微胶囊缓释、纳米包埋等减害技术,提升产品的核心竞争力。华宝国际的微胶囊缓释技术使尼古丁释放时间延长至 60 分钟,较传统技术提升 3 倍,产品溢价率达 25%—— 这一技术不仅能满足消费者的减害需求,还能提升产品的附加值;云南中烟的纳米包埋技术,能将风味物质与尼古丁分离包裹,避免高温下的相互作用,使风味释放曲线与人体生物钟形成协同,有效提升了用户的吸食体验。中国品牌可进一步加大减害技术的研发投入,形成自主知识产权,提升产品的核心竞争力。5.2 市场进入策略:合规先行,边缘突破
中国品牌需采取 “合规先行、边缘突破、本地化运营” 的策略,逐步渗透全球市场:
提前布局认证:针对目标市场的监管要求,提前完成合规认证 —— 例如,印尼市场需完成 BPOM 认证和 SNI 认证,认证周期通常需 6-12 个月;欧盟市场需完成 TPD 认证,认证周期通常需 12-18 个月;美国市场需完成 PMTA 认证,认证周期通常需 18-24 个月。提前布局认证,能确保产品在政策收紧时快速进入市场,抢占市场份额 —— 例如华宝国际的 NUSO 品牌,提前 18 个月启动印尼 BPOM 认证,2025 年印尼监管政策收紧时,得以快速抢占市场份额。合规团队搭建:建立专业的合规团队,实时跟踪目标市场的监管动态,确保产品的研发、生产、销售全流程符合当地法规要求。例如,印尼市场要求线下门店远离校园 200 米以上,线上销售必须通过实名认证系统验证购买者年龄;欧盟市场要求烟弹尼古丁含量不超过 20mg/ml,包装需印有 50% 以上的健康警示图 —— 合规团队需将这些要求内化到产品设计和运营流程中,避免因违规导致的市场退出风险。合规技术沉淀:将合规要求转化为技术标准,形成可复用的合规技术体系。例如,针对欧盟的香料禁令,开发烟草本味的增强技术;针对印尼的高温气候,开发耐高温烟弹技术 —— 这些技术沉淀能为中国品牌进入其他类似市场提供参考,降低合规成本。市场选择:优先选择东南亚、中东、东欧等监管环境相对宽松、市场空白度较高的新兴市场 —— 这些市场的 HNB 渗透率普遍低于 10%,且传统烟草巨头的布局尚未完全覆盖,为中国品牌提供了突破空间。例如,印尼 2025 年 HNB 渗透率仅为 8%,中东市场的渗透率仅为 5%,东欧市场的渗透率仅为 12%,均远低于日本的 39.4% 和韩国的 35%。市场优先级:核心优先级为东南亚(印尼、越南、菲律宾)—— 该区域人口基数大(合计超 6 亿人口)、经济增速快(年 GDP 增速超 5%)、监管环境相对宽松;其次为中东(沙特、阿联酋)—— 该区域的传统卷烟税率高(平均超 50%),HNB 的减害属性对烟民的吸引力更强;最后为东欧(波兰、捷克)—— 该区域的 HNB 增速快(年增速超 20%),且欧盟的 TPD 认证要求相对宽松。市场渗透:通过 “试点 - 复制” 的模式,逐步渗透目标市场 —— 例如华宝国际的 NUSO 品牌,先在印尼的雅加达、泗水等核心城市试点,取得 “供不应求” 的市场反馈后,再逐步向其他城市复制,2025 年已覆盖印尼超 80% 的核心城市场。渠道合作:与当地大型企业集团建立深度合作关系,快速建立渠道优势。例如,华宝国际与印尼力宝集团合作,得以快速进入印尼的超万家线下门店;中烟香港与新加坡淡马锡合作,获取了东南亚的核心渠道资源 —— 淡马锡作为新加坡最大的主权基金,拥有覆盖东南亚的零售网络和政策资源,2025 年中烟香港向淡马锡发行 5% 新股,换取其东南亚烟草渠道资源,2025年收入同比增长 42.8%。生产本地化:在目标市场设立生产基地,缩短配送周期、降低关税成本。例如,华宝国际的印尼工厂于 2022 年投产,产能达 3000 吨 HNB 烟弹,有效满足了东南亚市场的需求 —— 该工厂的投产,使 NUSO 品牌的烟弹生产成本较国内生产降低约 20%,配送周期从 30 天缩短至 15 天。团队本地化:招聘本地员工,深入理解当地的消费文化和市场需求。例如,华宝国际的东南亚区域总部,本地员工占比超 80%—— 这些员工不仅熟悉当地的语言和文化,还能快速响应市场需求的变化,例如根据印尼消费者的反馈,在 2025 年推出了榴莲风味烟弹,上市首月销量即突破 10 万盒。2023-2025 年是全球 HNB 市场从高速增长向高质量合规化转型的关键阶段,市场规模持续扩张,寡头垄断格局进一步强化,但新兴市场的增长机会仍为中国品牌提供了突围空间。中国品牌已在海外市场初步建立认知度:华宝国际的 NUSO 品牌在东南亚实现 “供不应求” 的市场反馈,中烟香港的 HNB 产品已覆盖 27 个国家和地区,2024 年收入同比增长 42.8%—— 这些成果表明,中国品牌具备在全球 HNB 市场中占据一席之地的潜力。
未来中国品牌的突围需聚焦三大核心方向:
一是技术专利突破—— 避开巨头的电磁感应加热专利壁垒,聚焦石英玻璃红外加热、纳米多孔陶瓷加热等中国企业具备优势的技术方向,形成自主知识产权;
二是合规体系建设—— 提前布局目标市场的合规认证,建立专业的合规团队,将合规要求内化到产品设计和运营流程中;
三是本地化运营深化—— 与当地大型企业集团合作建立渠道优势,在目标市场设立生产基地降低成本,招聘本地员工深入理解市场需求。
随着全球烟草市场向无烟化转型的加速,HNB 产品的市场前景将持续向好。中国品牌需抓住这一历史机遇,通过持续创新和合规布局,逐步在全球 HNB 市场中占据一席之地 —— 这不仅是中国烟草企业转型的关键,也是中国制造业向高端化、全球化迈进的重要方向。