
HNB二次加热设备:在2026年开始形成规模
全球加热不燃烧(HNB)市场是一个双巨头垄断的格局,菲莫国际的IQOS与英美烟草的glo合计占据约90%的市场
全球加热不燃烧(HNB)市场是一个双巨头垄断的格局,菲莫国际的IQOS与英美烟草的glo合计占据约90%的市场份额。后来者长期面对一个近乎无解的难题:IQOS的专利壁垒。对绝大多数品牌来说,突破专利壁垒代价太高、周期太长、成功率太低。但2026年的市场上出现了一种不同的答案:不突破专利,也能找到生存空间。
这个空间不在IQOS的技术路线,而在消费者需求。IQOS的烟弹,是一支烟弹抽一次,用完即弃。IQOS ILUMA的Smartcore是中心感应加热,烟弹内部预置感受器,热量从中心向外传导,距离感受器越远的烟草温度越低,就会存在加热不完全的问题。不少品牌看到了这个需求点,推出了二次加热设备,用外部或周向加热技术,去加热IQOS烟弹中外围未被充分利用的那部分烟弹,让同一支IQOS烟弹在受控条件下产生第二次可用的口数。到目前,这个方向已经从展台走进了日本和欧洲的货架,并形成了三种差异显著的产品类型。
这类产品不生产烟弹,只提供设备,价值完全建立在IQOS的存量用户和既有烟弹供应之上。
Fasoul是这条路径上第一个跑出渠道信号的品牌。C1确立了“一弹二抽”的定位,2025年5月30日上市的C2用“3D热气流加热”扩大加热面积,预热缩短到18秒,标准模式16口、Eco模式12口。Fasoul C2被描述为“IQOS ILUMA专用TEREA烟弹的非官方加热式互换机”,核心卖点就是“二回加热”,用户把已经在IQOS主机里用过的TEREA烟弹放进C2再加热一次。
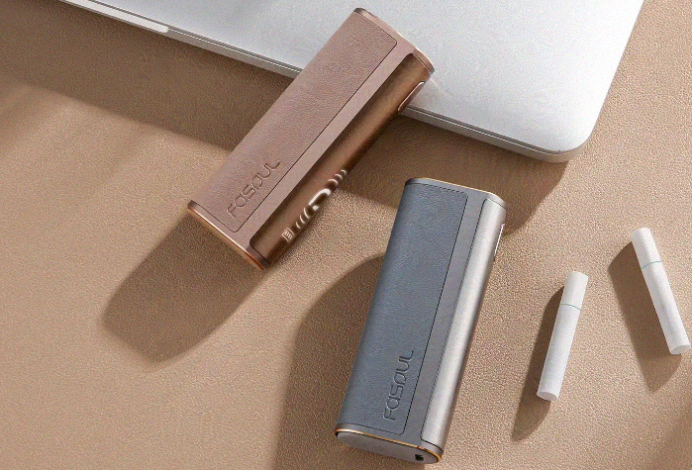
Fasoul的官方解释是,IQOS并未将烟支内的烟草完全加热,其设备通过3D环绕加热和特定温控曲线,让剩余部分被再次利用。它的关键意义不在于卖了多少台,而在于证明了日本存在一个足够大的、愿意为“第二次使用”付费的存量IQOS用户群体。需求不是被创造出来的,是被渠道验证出来的。
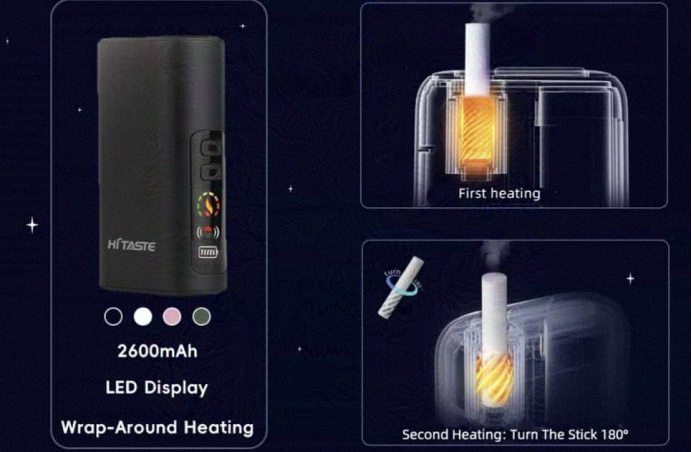
HiTaste紧随其后。2025年11月,HiTaste发布F10,采用周向加热技术,宣称支持每支TEREA烟弹二次加热。设备配备“一吸按键”和“复吸按键”:第一次按键对烟支前半段进行约4分钟包覆式加热,再次使用时按下复吸键,自动切换为对后半段加热约4分钟。它不是在同一段烟草上重复加热,而是把一支烟弹切成两个独立的加热区域,让“两次使用”在物理上有明确边界。
这标志着二次加热从少数品牌的尝试,变成了更多品牌跟进的产品方向。
如果只有Fasoul和HiTaste,二次加热仍然是由兼容设备品牌主导的细分市场。2025年9月的InterTabac展会集中出现了一批二次加热设备,参与者结构开始变化。
UWOO DH把“两次使用”做成了设备结构本身的属性,机身左右各有一个烟弹槽,用户先在一侧完成中心加热,抽约15口;然后将同一支烟弹倒插到另一侧槽位,切换为周向加热继续使用。
两次加热的物理位置和方式都不同,中心加热负责第一阶段,周向加热负责第二阶段。这种设计的优势是,两次使用的边界由硬件强制定义,不依赖温控算法对“剩余潜力”的估算;代价是设备体积和成本更高。
这个节点的意义在于,Fasoul和HiTaste代表的是“兼容设备”路径,依附IQOS烟弹存量;而UWOO、REJO、合元等参与者有自己的烟弹产品线或平台化意图,二次加热不再是“在别人的烟弹上找剩余价值”,而是嵌入自身产品体系的功能模块。品类从“配件级”进入了“产品级”。
兼容设备和双槽设备解决的是“二次加热能不能用”的问题。REJO CUBE在2026年2月16日的日本全球首发,开始回答另一个问题:二次加热能不能成为品牌持续经营的技术平台,而不是一款设备上的附加功能。
REJO CUBE的Puff-twice提供两个模式,标准模式下每支烟弹最多16口;切换到PlusEnjoy Eco Mode后,兼容的自动加热烟弹进入第二次加热循环,额外提供最多12口,总口数相比上一代方案提升最高75%。支撑功能的是OmniHeat 360°外部全向加热,而不是像IQOS ILUMA那样把感受器嵌入烟支内部。外部加热把热量分布的控制权从烟弹内部转移到设备端,为第二次循环的温控提供了更大调节空间。FlexiCUBE将加热仓与电池通过磁吸分离,配合LCD屏,把设备做成可组合的模块化平台。
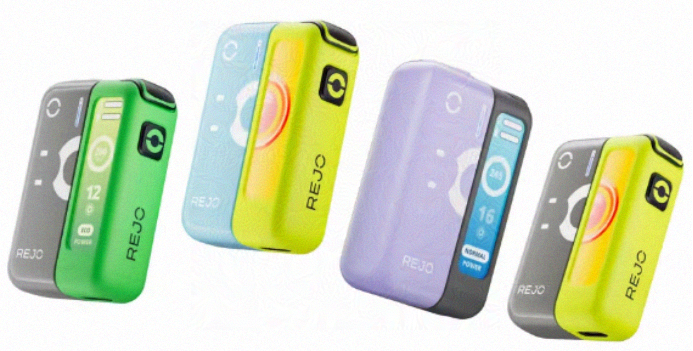
更关键的是REJO的研发逻辑,不做“每款设备从零开始”的开发,而是先做可跨产品线复用的模块化加热引擎和温控系统,再根据不同市场的价格带和监管条件组合出不同设备。Puff-twice因此不是孤立功能,而是平台能力的一个输出。REJO在欧洲的扩张也不是单兵突进:CUBE、MULTI(双加热、多品牌兼容)、HS40(兼容HEETS的入门设备)和TOZE(草本烟弹线)并行进入意大利、德国、西班牙和奥地利,多条产品线共享同一套加热平台。
平台化品牌入场的意义在于竞争维度切换:兼容设备竞争的是“谁能让TEREA再抽一次”,平台化品牌竞争的是“谁能让二次加热成为可持续的产品能力”。后者的规模上限更高,因为它不依赖单一烟弹生态的存量。
二次加热的规模化路径可以概括为一条链条:IQOS的中心加热设计留下“未被完全利用”的烟弹→兼容设备品牌(Fasoul、HiTaste)二次加热这个烟弹,在日本电商渠道验证了存量用户愿意为“第二次”付费→2025年9月InterTabac展会上多家企业集中展出“双加热”“一支两抽”设备,参与者结构开始变化→供应链开始为二次加热迁移加热器件产能,PI加热膜等从新能源领域进入HNB→REJO以平台化方式入场,把二次加热从“功能”提升为“可复用的技术平台”→日本监管的暂缓收紧提供了一个稳定的起量窗口。
二次加热没有突破IQOS的专利,走的是IQOS主动声明“不推荐”的那条路。规模不是靠技术颠覆获得的,而是靠一个被验证的需求、一条成形的供应链、和一个没有在这段时间收紧的监管窗口共同撑起来的。这条路能走多远,取决于二次加热的体验衰减是否小到用户愿意持续为“第二口”买单,以及IQOS烟弹的存量生态是否保持稳定。但至少从概念到规模,已经走完了最不确定的那一段。