hnbHNB-烟草界的新消费
超智站 · 资讯投诉举报 ↗ 烟草新赛道崛起
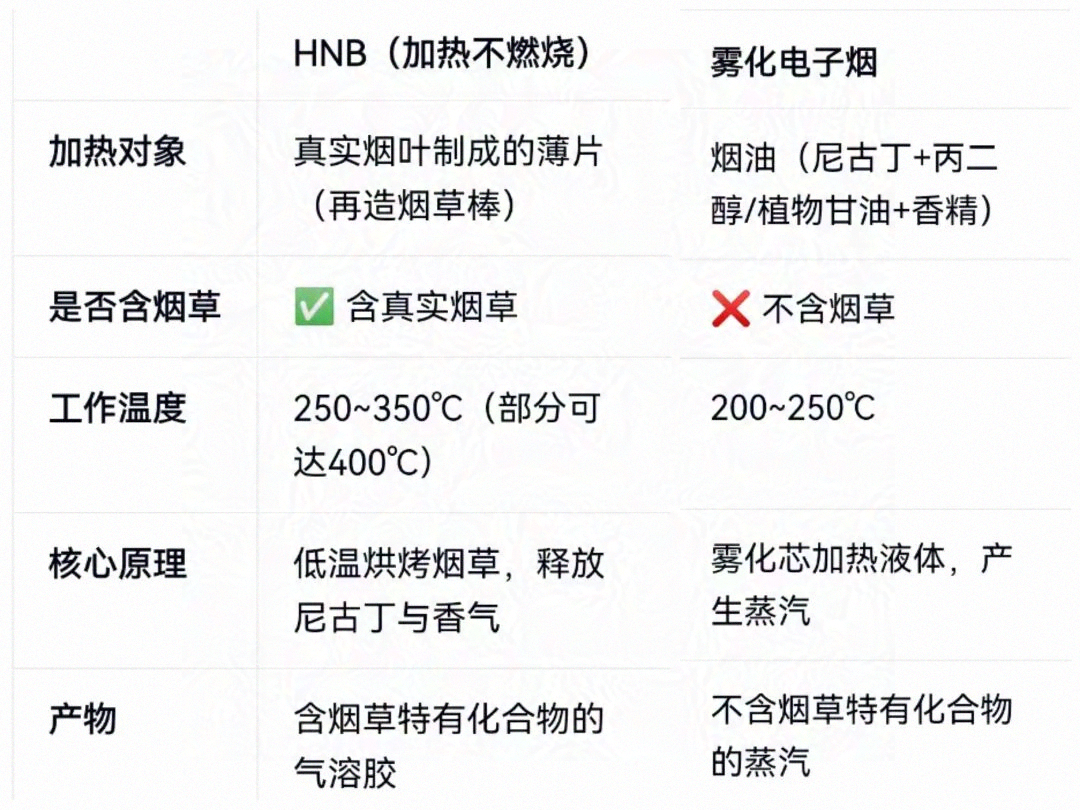
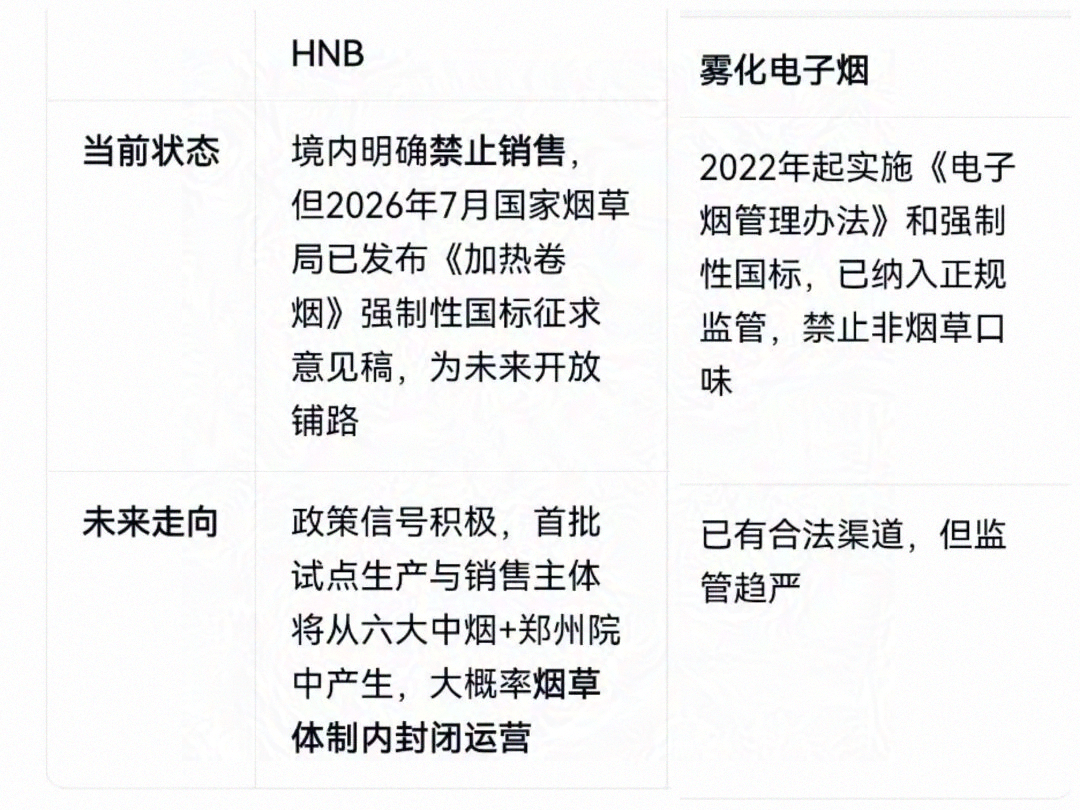
 HNB即加热不燃烧(Heat Not Burn),是以“只加热不燃烧”为思路设计的低温卷烟产品,在350℃加热温度下释放尼古丁与风味物质。与传统卷烟相比,多环芳烃释放量减少90%,一氧化碳排放降低95%。2026年7月28日,国家烟草专卖局发布《加热卷烟》强制性国家标准和《加热卷烟常规分析用吸烟机定义和标准条件》等3项配套方法国家标准征求意见稿,意见反馈截止至9月26日。起草单位覆盖上海烟草集团、云南中烟、湖南中烟等六大中烟工业公司及郑州烟草研究院,全部为烟草体系内单位,后续首批试点生产与销售主体将从中产生。这是国内首个针对HNB(加热不燃烧)产品的强制性全维度标准,标志着国内新型烟草监管框架迈出关键一步。该征求意见稿释放积极信号,为HNB后续国内市场开放奠定了政策基础。全球禁烟是大势所趋,需求刚性支撑行业平稳增长。全球控烟持续收紧,2000-2025年吸烟率从33.1%降至19.2%,但2011-2025年全球烟草市场(剔除中国)规模仍由7332亿美元增至9529亿美元(CAGR1.9%),核心在于价格提升、新烟承接需求。提税提价在发达市场挤出销量、新兴市场的收入增长部分消化了这一影响,需求加速向新型烟草迁移而非消失,验证了烟草成瘾消费品的需求刚性。卷烟:区域走势分化,重视新兴市场与结构升级。2011-2025年全球卷烟销量-13.0%,中东&非洲为唯一正增长区域(+26.2%),新兴市场人口红利与卷烟可负担性的提升保障了烟民数量基本盘。中国卷烟量稳价增,2011-2025年市场规模从1.04万亿元增至1.93万亿元(CAGR为4.5%,其中价CAGR为4.3%),高价位烟以存量维护为主,中高端及细支/爆珠等创新品类需求增长。十五五期间统一大市场、大品牌、数字化三线并进,头部品牌份额有望加速集中。新型烟草:替烟是大势所趋,HNB 最匹配传统卷烟市场。需求端减害动机与供给端龙头转型共振,2025年HNB/雾化/尼古丁袋全球规模达430/244/92亿美元,预计2025-2030年CAGR分别为10.9%/5.9%/24.7%。HNB 口感最接近真烟、烟叶原料管制构筑准入壁垒,2025年全球CR5达96.1%,传统烟草龙头优势有望长期维持。监管核心顾虑为青少年使用率,HNB与尼古丁袋的青少年使用率显著低于雾化电子烟,监管风险相对更低。菲莫、英美、日烟等先行企业加速迭代,龙头竞争与投入强度持续升级。中国市场开放在即,核心供应链蓄势待发。2026 年7月《加热卷烟》国家标准征求意见稿发布,国内HNB市场放开渐行渐近。复盘日本经验:HNB以接近卷烟的单位税负承接转移的销量,且显著提升烟民留存率:定价锚定主流至中高端价格带,与高价位礼赠市场分层共存。预计我国HNB烟支市场2026/2030/2035年市场规模分别将达363/3558/5737 亿元,烟具规模将为48/158/255 亿元,HNB烟草用纸为0.5/5/9亿元,香精为2/20/34亿元,烟草薄片为17/170/275亿元。烟具代工、香精、烟草薄片、HNB用纸等环节,民企均有望依赖技术&生产切入。HNB ≠ 电子烟。在监管分类上,HNB被明确归入“烟草制品”,电子烟在中国也按烟草管理,但两者在产品属性上本质不同。HNB是“烤真烟叶”,电子烟是“烧液体”。用户画像:HNB以传统烟民转化为主,叠加年轻人增量;雾化电子烟年轻群体占比更高。HNB的投资逻辑比较清晰,国内政策从0到1即将破冰,是确定性最高的烟草增量赛道。中烟体系垄断烟弹品牌、生产与终端销售,民企无法直接参与烟弹运营。投资时只能选择相关配套公司,可选标的也就那么几个,主要是香精、烟具、烟标、烟纸等。HNB的投资逻辑是没问题的,但需要注意的是短期情绪可能过热,如果行情直接加速,涨幅过大的话,记得落袋、锁定利润。以上,是个人的投资随笔,仅用于记录个人当下的思考,不构成任何投资建议。投资有风险,决策需谨慎。自己才是自己账户的唯一责任人,不要相信任何人,也包括我。