出口106亿,监管全球收紧,电子烟行业出清与结构升级
出口降3.31%,难道所有厂都亏?
全球电子烟正处于"监管重塑供给+品类切换驱动结构升级+出口退税取消加速出清"的周期转折期,2025年全球雾化市场规模约330亿—460亿美元(各机构口径差异极大),中国出口额105.98亿美元、同比下降3.31%,总量增长见顶但结构持续优化(中国海关总署、Grand View Research等)。行业增长的主要矛盾已从"需求高速扩张"转向"合规壁垒抬升与品类结构切换"——欧盟三大市场一次性禁令全面落地、FDA审批提速首次放行果味、国内全链条打击非法电子烟+2027年取消出口退税,监管门槛系统性抬升正在加速中小产能出清,份额向绑定国际大客户、合规资质完备的头部企业集中。产业K型分化将持续深化,合规龙头受益于出清后份额提升,HNB品类随IQOS全球放量打开第二增长曲线,美国合规市场修复与东南亚中东等新兴市场扩张构成中期增量;但代工利润率中枢下移、大客户集中、地缘政策波动是行业长期面临的结构性约束。
阅读本文,你可能获得:
①全球电子烟市场五层机构口径辨析(327亿—840亿美元跨度)及差异来源;
②行业出口总额与代工企业利润的传导关系(退税取消+一次性禁令+客户结构三重影响);
③产业链各环节企业经营状态与市场认知特征的客观梳理,建立对电子烟产业的完整分析框架。
01规模与口径:五层数据不可混同
327亿到840亿美元,口径差异决定结论方向
电子烟行业的市场规模数据是所有行业中分歧最大的之一——不同机构对2025年全球市场的估算从327亿美元到840亿美元不等,相差超过1.5倍。这种差异并非数据误差,而是统计口径的系统性不同:是否包含HNB(加热不燃烧)设备与烟弹、是否包含配件与周边产品、是零售口径还是出厂口径、是否覆盖所有区域市场,都会导致结果天差地别。
▎口径辨析(从窄到宽):①The Business Research Company约327亿美元,为雾化电子烟较窄口径;②Grand View Research与Leaf-bar约457亿美元,雾化电子烟+设备主流口径;③Value Market Research约561亿美元,含配件等扩展口径;④北美304.5亿(产业世界)隐含全球约840亿美元,含HNB等全品类最宽口径;⑤中国海关出口额105.98亿美元,为中国出口端口径,不含海外本土生产与品牌溢价。分析时必须明确依据的口径,不能混用不同机构的数据得出"行业高速增长"或"行业见顶"的结论。
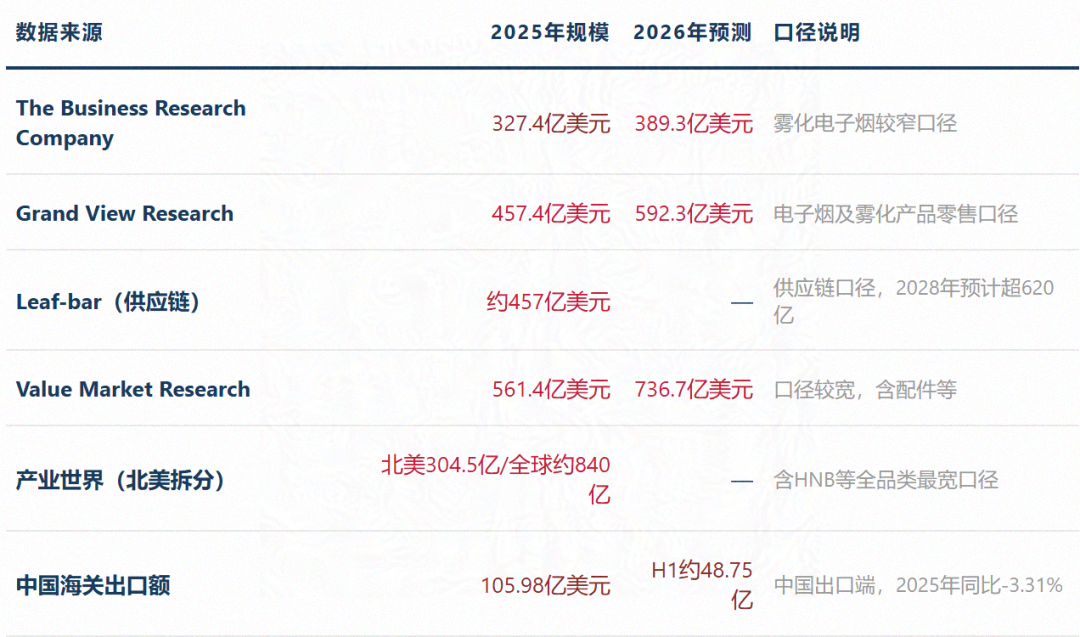
数据来源:Grand View Research、The Business Research Company、Leaf-bar、Value Market Research、产业世界、中国海关总署。各机构统计口径差异极大,从327亿到840亿美元跨度超过1.5倍,不可混用。交叉验证结论:2025年全球雾化电子烟主流区间约330亿—460亿美元,中性估计约450亿美元。
02监管重塑:全球出清加速
欧盟禁一次性、FDA提速、国内全链条打击+退税取消
2025—2026年是全球电子烟监管的分水岭。从欧盟的一次性禁令到美国FDA的审批提速,从国内全链条打击非法电子烟到取消出口退税,各主要市场同步收紧监管,行业从"野蛮生长"进入"合规出清"阶段——监管门槛的系统性抬升正在重塑供给格局,中小产能加速退出,份额向头部集中。
国内监管从行业规范升级为全链条打击。国家烟草专卖局2025年5月披露,2024年以来全国查处电子烟行政案件7615起、刑事案件2470起,查获非法电子烟产品2328万个,追究刑事责任2263人;2025年12月国办印发《关于全链条打击涉烟违法活动的意见》,全方位加强电子烟监管、严查非法生产销售与出口回流。电子烟《强制性国家标准》(GB 41700)限定雾化物不得呈现烟草外风味,新增产能从严控制(须符合智能化、高端化、绿色化方向并证明真实需求)。
出口退税取消是行业出清的标志性事件。财政部、税务总局2026年10月12日公告(2026年第29号),自2027年4月1日起取消电子烟设备装置等产品增值税出口退税,消费税退(免)税政策不变。这一政策对行业的影响远不止短期毛利率压缩——它意味着依赖退税红利生存的中小出口企业将失去核心竞争力,行业进入强制出清期。证券时报e公司评论认为行业由此进入"出清期"。退税取消消息公布后,思摩尔国际股价单日一度大跌逾15%,反映市场对利润率中枢下移的担忧。但从产业逻辑看,出清加速对绑定大客户、财务稳健、合规资质完备的头部代工厂长期有利——中小产能退出后,订单与议价能力将进一步向头部集中。
海外监管呈现"禁一次性+放开合规"并行的分化格局。欧盟方面,比利时(2025年1月)、法国(2025年2月)、英国(2025年6月)相继禁售一次性电子烟,欧盟委员会2025年12月正式确认成员国可基于公共卫生理由禁售一次性电子烟,为更多国家跟进预留空间(欧盟委员会、GOV.UK、法国政府官网)。英国此前一次性电子烟周购买量高达220万支(Material Focus测算),禁令造成的供给缺口将由换弹式与可充电设备填补。美国方面,FDA审批明显提速:2025年7月为JUUL薄荷醇与弗吉尼亚烟草口味发放上市许可,2026年5月5日首次授权果味电子烟(NJOY产品,面向成年烟民并配套数字年龄验证系统),2026年8月27日进一步授权JUUL2系统(AP News、JUUL Labs声明)。FDA从"几乎不批"到"首次放行果味"的转向,被视为美国合规市场供给修复的标志性事件——非法市场份额有望向合规渠道回流。
03品类切换:结构升级与第二曲线
一次性退潮、换弹接棒、HNB加速渗透
监管驱动的品类切换正在重塑产品结构。一次性电子烟在欧洲三大市场的全面禁售,并非简单的"行业需求收缩",而是需求从低单价、高消耗的一次性产品,向高单价、低复购频率的可充电/换弹式产品迁移——这一过程中,产品价值量提升但总销量可能下降,对不同类型企业的影响截然不同。
2025年中国电子烟出口额同比下降3.31%至105.98亿美元,正是这一切换阵痛的总量反映——以一次性为主营的中小出口企业订单收缩,而头部代工厂凭借多元化产品矩阵承接欧美客户从一次性向可充电产品的切换订单。思摩尔国际2025年收入142.56亿元、同比增长20.8%,与行业出口总额下滑形成鲜明对比——这正是"行业总量下滑≠头部企业同步下滑"的典型体现,结构切换期往往是集中度提升最快的阶段。但同时也要看到,思摩尔2025年归母净利润10.62亿元、同比下降18.5%——收入增长但利润下滑,反映了代工环节利润率中枢下移的行业趋势,品牌商净利率从早期40%—60%毛利率收敛至约20%,代工厂净利率降至个位数。收入增长与利润增长的脱节,是电子烟行业当前最核心的结构性特征。
HNB(加热不燃烧)是增长最快的主航道,正在为产业链打开第二增长曲线。菲莫国际(PMI)2025年报显示,全年HTU(加热烟草棒)出货量1551亿支、同比增长11.1%,IQOS覆盖市场增至79个,PMI新型烟草消费者约4350万人、替代率约71%,IQOS在HNB品类中约占76%出货份额。2026年一季度,IQOS在有售市场超越万宝路,成为当地卷烟+HTU合计口径的第一大尼古丁"品牌"(份额10.9%,同比提升1.7个百分点)。韩国、马来西亚、印尼、墨西哥及中国台湾市场表现亮眼——IQOS于2025年四季度登陆中国台湾,2026年3月全台终端动销市占率已近6%,占当地HNB品类约70%销量。HNB的快速渗透为上游发热体、烟具、烟草基质环节带来确定性增量,但国内中烟体系HNB商业化尚未正式落地,相关企业的HNB业务更多是技术储备与试点参与,对当期利润贡献有限,不可过度外推。
新兴市场的扩张为出口结构提供多元化对冲。2025年中国电子烟出口覆盖129个国家和地区,美国仍为第一大目的地;2026年上半年出口约48.75亿美元,东南亚产能在深圳、雅加达、华沙三地加速整合,以规避欧美关税与合规成本(Leaf-bar供应链报告)。东南亚、中东、拉美等监管框架逐步明晰的市场,正在成为中国供应链企业新的出口增量来源。
04企业分层与市场认知
龙头稳健增长、尾部承压出清,利润率中枢下移
数据来源:各公司2025年年报、中国海关总署、PMI年报、券商公开研报。"市场认知特征"为基于公开信息的客观分析梳理,不构成任何投资建议或价值判断。企业分类仅为行业研究便利,不代表任何评价或排序。估值随行情实时变动,文中数据截至2026年10月中旬。
— ·研判小结 · —
电子烟行业正处于"监管重塑供给+品类切换驱动结构升级+出口退税取消加速出清"的周期转折期。总量层面,2025年中国出口额同比下降3.31%,行业高速扩张阶段已经结束;但结构层面,合规市场扩容、品类升级、新兴市场扩张的积极变化正在发生。必须明确区分五层市场口径(从327亿到840亿美元跨度超过1.5倍),不能用"电子烟行业高增长"或"行业见顶"的模糊判断做结论——不同口径下的增长图景可能截然相反。
三条产业演进线索清晰可见。一是监管出清下的集中度提升,出口退税取消+全链条打击非法电子烟+全球合规门槛抬升,三重力量叠加加速中小产能退出,绑定国际大客户、合规资质完备的头部代工厂长期受益于份额提升与议价能力增强;二是品类结构升级,一次性禁令驱动产品向可充电/换弹式迁移,价值量提升但总销量可能下降,HNB品类随IQOS全球放量打开第二增长曲线,国内中烟HNB试点则构成长期期权;三是出口目的地多元化,东南亚、中东、拉美等新兴市场扩张对冲单一市场风险,海外产能布局成为规避关税与合规成本的关键能力。
核心的认知差在于"增长"与"盈利"的脱节。市场对"监管趋严加速出清"已有普遍共识,但对"出清后龙头利润率能否回升"和"品类切换带来的价值量提升能否抵消总量下滑"存在分歧。思摩尔收入增长20.8%但利润下降18.5%,已经验证了代工环节利润率中枢下移的趋势——出清带来的份额提升,是否能转化为利润率的回升,仍需时间验证。产业的真正变化在于结构而非总量——合规资质、客户绑定能力、技术储备(HNB/陶瓷芯)、全球化布局将决定未来的企业分层结果,而不是所有企业同步享受行业出清红利。
05催化与风险因素
利好信号与底线约束
▲潜在利好催化
① 行业出清加速:出口退税取消后中小产能退出,龙头份额与议价能力提升
② FDA审批持续提速:果味电子烟首次授权后,更多产品获批扩容合规市场
③ 欧洲换弹式替代:英法比禁令后可充电/换弹式渗透率提升的数据验证
④ HNB全球放量:IQOS超越万宝路,新兴市场(东南亚/中东/拉美)快速渗透
⑤ 国内HNB试点预期:中烟体系若推进商业化,产业链相关企业获得增量空间
▼ 风险提示
① 出口退税取消压缩毛利率:2027年4月政策生效,代工利润率中枢可能进一步下移
② FDA政策反复风险:果味授权面临公共卫生组织法律挑战,若撤回将削弱修复逻辑
③ 一次性收缩快于换弹补位:总需求缺口若不能及时填补,行业总量进一步承压
④ 大客户集中与地缘风险:龙头高度依赖少数国际客户,关税、汇率、海外建厂成本波动
⑤ 国内监管持续收紧:非法产品屡打不绝,持牌零售市场受消费税与清剿行动影响收缩