新型烟草:中美监管同步松绑,合规市场迎翻倍机遇
新型烟草迎中美监管同步松绑:美国合规市场占约20%份额、重启水果味后具备翻倍以上空间;HNB今明两年启动;国内加热卷烟国标明年上半年实施。产业链设备、卷烟纸、香精迎增量。
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
新型烟草:中美监管同步松绑,合规市场迎翻倍机遇
中美监管同步转向宽松
该纪要指出,今年新型烟草在全球产业链上出现了较大变化,核心驱动来自政策端。该纪要显示,美国和中国在新型烟草监管政策上均出现明确向好的放松趋势,且今明两年大概率在终端体现政策影响。该纪要预计,产业正迎来关键拐点,政策向好方向明确。
美国雾化烟重启水果味
美国市场方面,雾化烟与加热不燃烧(HNB)两个品类均有重大突破。该纪要指出,美国此前较早禁止水果味产品销售,今年重启了水果味产品,英美烟草等品牌自9-10月起已在美国逐步出货,四季度财报有望体现销售增量。当前美国合规市场仅占整体约20%份额,一旦合规产品顺利发展,品牌商所处市场至少具备翻倍以上成长空间。不过灰色地带产品创新灵活、品质具竞争力,合法化产品未必能快速清除灰色产品,仍需监管加大打击力度配合。
思摩尔国际为核心受益方
该纪要显示,思摩尔国际是雾化烟政策变化的核心受益者。美国是其收入和利润的核心来源市场,此前因监管问题欧洲一度成为最大市场,若美国顺利发展有望回归第一大市场。三季报预期导致股价跌幅较大,若四季度报表能看到美国水果味雾化烟贡献不错增量,股价仍有修复机会。
美国 HNB 市场今明两年启动
HNB 方面,过去因菲莫国际与英美烟草的专利诉讼,两家合计占全球80%-90%份额的巨头均未在美国销售 HNB,美国市场等同未放开。今年菲莫进入、明年英美逐步进入,美国有望成为最具潜力的 HNB 市场(当前全球最大市场为日本)。供应链上,菲莫路线更早介入,代工方包括云驱科技等;英美路线则与思摩尔相关。该纪要认为,思摩尔 HNB 业务关键不在美国本身,而在于英美在全球市场的开拓推广力度及重视度,即便美国推进较晚,现有庞大海外市场仍有大量空间,相对明确增量在 HNB 供应链环节。
国内加热卷烟国标落地在即
国内市场方面,该纪要预计,国内新型烟草在加热卷烟和口含烟两个产品上已有逐步放开的规划。监管国标已公示,公示六个月后正式实施,市场普遍推测明年年中至下半年可能有试点放开。雾化烟短期政策变化不大,仍由民营企业主导、水果口味处于禁止状态;真正值得期待的是中烟主导下加热卷烟和口含烟的逐步放宽推广。
产业链:纯增量与存量替代
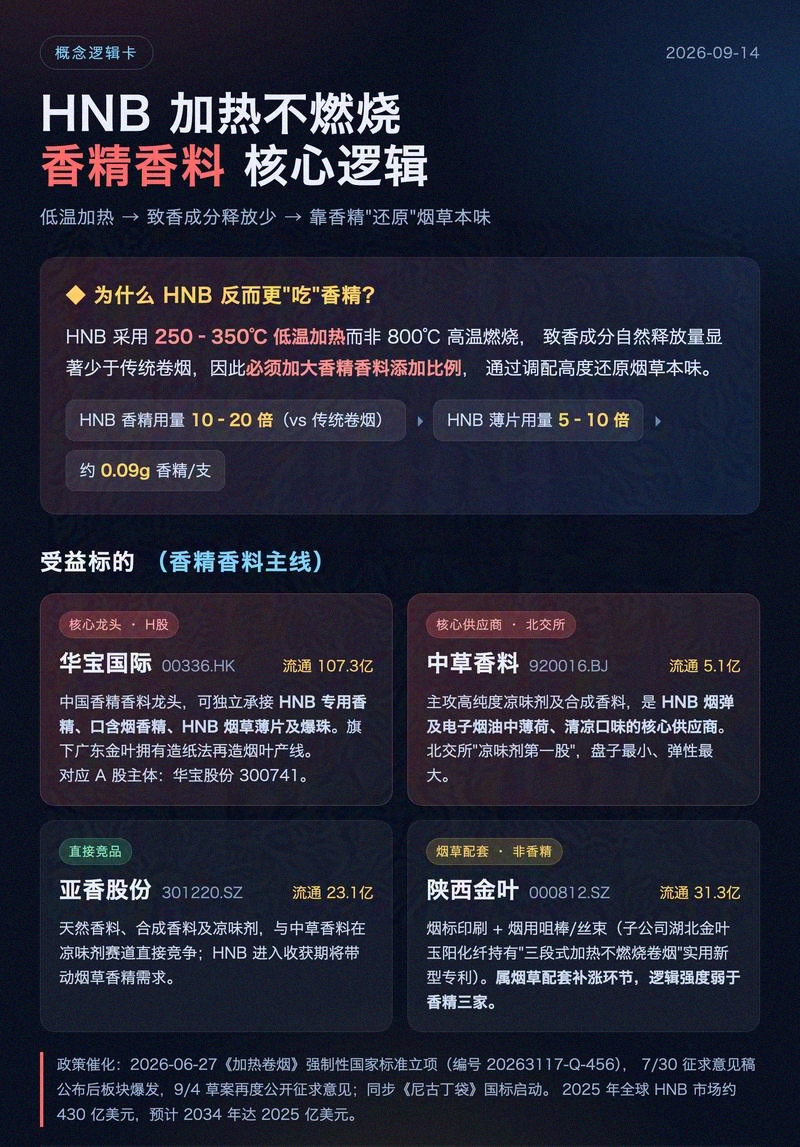
该纪要将新型烟草产业链分为两类。第一类是生产线和器具,属于0到1的全新增量,涵盖薄片生产、检测设备、物流运输打码等整套设备。第二类是存量替代环节,卷烟纸用量价值量约为传统卷烟两倍,香精香料用量为传统卷烟的6-10倍,价值量同样向上。
设备与器具环节率先释放
投资顺序上,该纪要认为可优先关注设备与器具环节,因其投入短时间内最集中、且可由中烟主导规划、确定性较高。生产线设备市场空间可观:中烟体系自动化程度高,HNB 形态变化导致检测、物流打码、烟支生产等设备大部分需更换,全国渠道端也需投入;预计第一批开放式投入约二三十亿元,前四五年累计大几十亿至100亿元。昆船智能为相关核心企业,服务于新型烟草生产线,其母公司昆船集团在 HNB 生产线领域是极少数能向中烟供货的企业,该业务亦有可能交由上市公司平台发展。加热器具环节则关注中烟是否市场化:若按10%渗透率或头两年出货测算,器具市场也是大几十亿至100亿元级别,已认证的少数供应商名单企业最受益。
卷烟纸与香精的结构性机会
新型烟草产业链的卷烟纸存在产品迭代的结构性机会。恒通水件是卷烟纸核心公司(中烟卷烟纸主要供应商),若未来采用纵向、折散或底部加热方式,对卷烟纸要求高于现有产品,需解决纸味过重问题,目前仍是空白市场;高端细分纸品定价可达7-8万元/吨甚至更高,是价值量提升的重要契机。香精香料潜力大,用量提升6-10倍,是决定口感体验的核心环节,但需关注中烟自建(金桥主体)还是外包,以及反腐影响是否再现;该环节产品壁垒高,市场跑起来后是优质环节。分析认为,板块整体处于底部位置,港股思摩尔国际、A股相关公司股价偏低、估值不贵,整体相对安全,关注政策落地到产业发展的投资机会。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。