IQOS、ZYN、VEEV三线布局,菲莫国际三季度营收突破114亿美元!
近日,全球烟草巨头菲莫国际(Philip Morris International,PMI)公布2026年第三
近日,全球烟草巨头菲莫国际(Philip Morris International,PMI)公布2026年第三季度业绩。营收和调整后每股收益双双超过市场预期,无烟产品业务继续扩张,但尼古丁袋市场竞争加剧、国际局势推高运营成本,也为行业发展带来新的挑战。
一份财报,正在折射全球烟草行业的结构性变化:传统卷烟仍然具备强劲的盈利能力,而加热烟草、尼古丁袋和雾化产品等新型产品,正在成为国际烟草巨头争夺未来市场的重要阵地。
视频为文字内容生成
营收114.4亿美元,菲莫国际交出怎样的成绩单?

第三季度,菲莫国际净营收达到114.4亿美元,同比增长5.5%;调整后每股收益为2.36美元,同比增长5.4%。两项指标均超过市场预期。
从经营表现来看,菲莫国际第三季度净营收、毛利润和营业利润均创下季度新高,显示公司在产品组合调整和成本管理方面仍具备一定优势。
值得关注的是,传统卷烟业务与无烟产品业务均实现增长。第三季度,无烟产品净营收同比增长4.1%,传统燃烧类产品净营收同比增长6.4%。
这意味着,当前全球烟草市场并非简单地由传统卷烟向新型产品单向切换。对于大型烟草企业而言,传统业务依然承担着重要的现金流和利润贡献,而新型产品则承担着拓展消费场景、增加收入来源和布局长期增长的任务。
无烟产品收入占比超过40%,战略转型继续推进
菲莫国际本季度最值得关注的数据之一,是无烟产品业务的持续扩张。
2026年第三季度,无烟产品贡献了公司超过40%的净营收;按前三季度累计口径计算,占比约为42%。截至2026年9月30日,公司无烟产品已进入110个市场。
其无烟产品组合主要包括三大方向:
1️⃣ IQOS 加热烟草产品: 依靠加热烟草技术和现有市场渠道,继续扩大国际市场布局。
2️⃣ ZYN 尼古丁袋: 以口含式尼古丁产品切入无烟消费场景,重点拓展美国及国际市场。
3️⃣ VEEV 雾化产品: 通过电子雾化产品布局细分市场。
这三条产品线对应不同的消费方式和市场竞争逻辑,也体现出大型烟草企业正在从单一卷烟业务向多品类尼古丁产品组合转型。
需要注意的是,无烟产品并不等于无风险产品。加热烟草、尼古丁袋和雾化产品在使用方式、健康风险及监管要求方面存在差异,不能将它们简单视为同一种产品。
ZYN仍在增长,但尼古丁袋市场竞争正在加剧
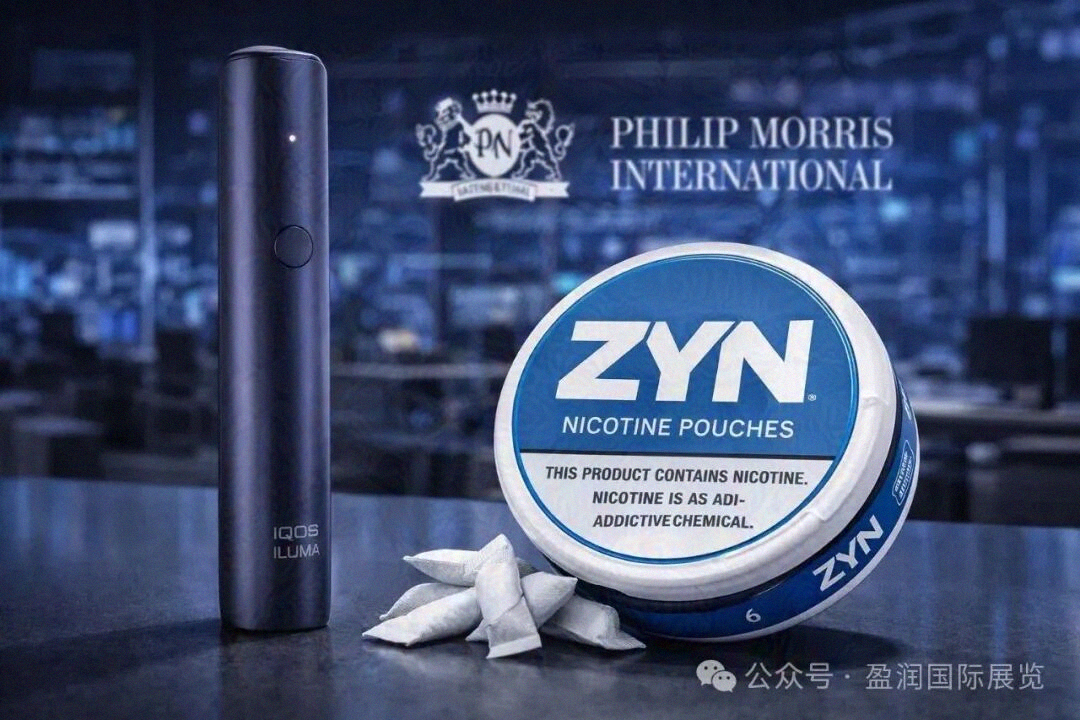
在菲莫国际的无烟产品矩阵中,ZYN是一个重要的增长支点。
不过,最新季度数据显示,美国市场的ZYN出货量同比增长4.2%,达到约32亿袋。虽然仍保持增长,但市场竞争已经成为影响其后续表现的重要因素。
英国烟草巨头英美烟草旗下的VELO等品牌持续参与竞争,尼古丁袋市场正在从早期的品类拓展,逐步进入品牌、产品组合和价格策略的多维竞争阶段。
为提升产品竞争力,菲莫国际计划将美国ZYN部分产品罐装规格从每罐15袋增加至20袋。按照路透社报道,这一调整意味着单袋对应的收入可能下降约25%,但也有助于提高产品的消费者价值感。
这一变化释放出一个值得关注的信号:当一个新兴品类逐渐成熟,企业的竞争重点将不再只是扩大消费者认知,还包括产品规格、价格、品牌忠诚度和销售渠道效率。
对于尼古丁袋行业而言,未来的增长空间与竞争压力可能同步上升。产品创新和市场扩张仍然重要,但能否建立可持续的商业模式,同样值得关注。
雾化业务也在增长,多品类布局成为关键
除了IQOS和ZYN,雾化产品也是菲莫国际无烟产品组合的重要组成部分。
公司财报显示,VEEV雾化业务第三季度出货量同比增长约61.6%,表现突出。
这一增长说明,菲莫国际并未将未来发展完全押注于加热烟草或尼古丁袋,而是在不同的产品品类中寻找增长机会。
从行业角度看,多品类布局具有多重意义。
首先,不同国家和地区的消费者偏好、监管政策及产品准入条件并不一致。单一品类可能受到当地法规、税收政策或消费习惯变化的影响,多品类组合有助于企业分散部分市场风险。
其次,不同产品的竞争维度也存在差异。加热烟草更依赖设备、烟支及持续消费体系;尼古丁袋涉及口味、规格、品牌与价格;雾化产品则涉及雾化技术、产品设计、供应链及监管合规。
这意味着,未来烟草巨头之间的竞争,不仅是某一个品牌或单一产品的竞争,更是研发能力、供应链管理、渠道覆盖和法规适应能力的综合较量。
增长背后仍有压力:地缘冲突与盈利预期
尽管第三季度业绩超过市场预期,菲莫国际仍面临成本和经营环境方面的挑战。
路透社报道指出,中东及乌克兰局势带来的能源成本上升、供应链干扰等问题,正在对公司的经营成本和利润预期形成压力。
与此同时,ZYN市场竞争加剧,也意味着企业可能需要增加营销投入、调整产品组合,或者通过规格变化改善消费者对价格的感知。
因此,不能仅凭营收增长就认定企业的所有业务都处于高速增长阶段。收入规模、出货量、利润率和市场份额,需要结合不同品类及不同地区分别观察。
对烟草行业而言,真正重要的指标不仅是企业卖出了多少产品,还包括这些产品能否持续贡献利润,以及企业为获得新增市场份额需要付出多大成本。
行业趋势:从单一卷烟业务走向多品类竞争
菲莫国际的第三季度业绩,为观察全球烟草行业提供了一个重要样本。
第一,传统卷烟仍然具有重要的商业价值
即使企业持续增加无烟产品投资,传统业务依然能够贡献可观收入,并为业务转型提供经营基础。
第二,无烟产品正在成为大型烟草企业的重要收入来源
当无烟产品收入占比超过四成,企业的研发投入、市场推广和资本配置也会受到这一业务方向的持续影响。
第三,新兴品类的竞争正在深化
尼古丁袋、雾化产品和加热烟草的市场发展路径各不相同,企业需要根据当地市场特点调整产品策略,而不能依赖单一增长模式。
第四,监管与成本仍将影响市场格局
产品授权、税收、广告限制、销售渠道及供应链成本,都可能改变企业的增长速度和盈利能力。
对于雾化产品、尼古丁袋及相关供应链企业而言,大型烟草公司的产品布局和财报变化值得持续跟踪。但这并不意味着中小品牌能够直接复制巨头的经营路径。企业仍需结合自身资源、目标市场和当地法规制定发展策略。
1.文章来自于海外媒体,国内禁止流通。本文仅供产业技术、政策等专业研究之用,文中提及的品牌、产品仅为客观描述之目的,不构成对任何品牌或产品的推荐或推广。
2.各类尼古丁产品(包括但不限于卷烟、电子烟及加热不燃烧产品)均对健康存在危害。请严格遵守所在国的相关法律和使用规定。
3.本文内容禁止未成年人阅读或传播。