
烟草专家交流:加热卷烟国标提速,2027首批37万箱与产业链
HNB国标最快年底出台,2027首批约37万箱不足1%,6家中烟扩产7—10倍,产业链外溢
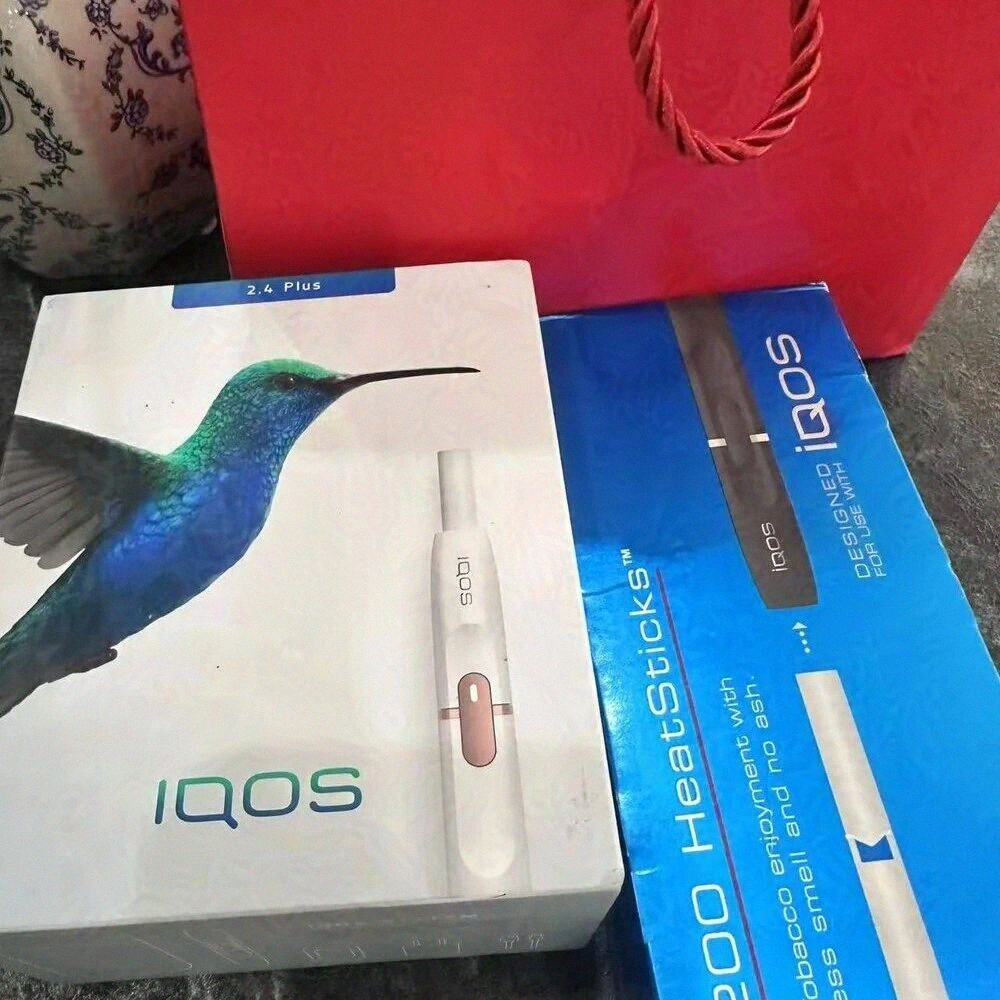
核心结论:一次公开专家交流透露,加热卷烟(HNB)国标节奏"超过以往所有烟草国标"——2026 年 3 月立项、7 月征求意见、9 月 26 日截止,最快今年 12 月出台成稿、最慢 2027 年初落地。2027 年算首批上市,第一年投放约 37 万箱、2028 年约 60 万箱,相对国内 4800 万+ 箱的卷烟盘子渗透率不足 1%。因按专卖条例 HNB 纳入卷烟管理,经营主体仅限行业内 19 家工业企业,产能集中在上烟与江苏、湖北、湖南、四川、云南中烟 6 家试点——为承接 37 万箱,产线要扩 7—10 倍。投资外溢主要落在薄片、香精香料、烟具、醋酸纤维滤棒等产业链环节。
一、国标为何"超预期提速",时间表怎样
HNB 国标与尼古丁袋国标同期于 2026 年 3 月立项,7 月征求意见、9 月 26 日截止。正常编制周期 1 年、难者 2 年(原定最快 2027 年 3 月发布),此次节奏"超过以往所有烟草国标"。
原因在市场环境:传统与新型烟草都承压,传统烟草被要求税利稳定增长,但消费不景气使难度加大,加热卷烟被寄予厚望。时间表预期:最快 2026 年 12 月出台成稿国标,最慢 2027 年初落地。
二、光有国标不够:管理规范、产能、目录三道前置
三、量与渗透率:37 万→60 万箱,官方口径"审慎"
首批试点 6 家:上烟集团、江苏、湖北、湖南、四川、云南中烟,均为 HNB 研究较早者(云南/四川/湖南/湖北已有成熟产品、按日韩标准在日韩及东南亚出口多年,但需向新国标适配切换)。
投放节奏:2027 年首批约 37 万箱、2028 年计划约 60 万箱。对照国内卷烟销量约 4800 万+ 箱,37 万箱不到 1%、60 万箱约 1.x%;而头部厂年出口仅约数千箱(如云南约 6000 箱、四川约 4000 箱),可见国内预期量远大于出口,产线需扩 7—8 倍、云南或 10 倍以上,并拉长批发零售、物流分拣、终端铺货的预热周期。
为何这个量"刚好":国家要求每年税利增长 1%—1.5%,而传统市场 1—9 月销售额同比约 -0.5%;加热卷烟若贡献 1%(或 1.x%)的销售额增长即"非常理想"。消费群体尚不成熟、需教育,故不乐观,先在广东、江浙沪、河南、两湖等强省试点,再向内陆中西部推广。
四、生产主体与产业链外溢
法律上 HNB 属卷烟管理,经营主体只能是行业内 19 家工业企业(唯一官方品牌),与电子烟"品牌方、生产商各上百家"的分散格局不同。但分环节看,烟弹原料与烟具核心件高度依赖产业链外供给:
五、定价:已达国内顶尖均价,结构提升空间大
国际与国内主流:HNB 烟弹均价约 25—30 元/包,烟具约 50—60 元/个(高端个性化 100 元以上)。别嫌 25—30 元低——这已接近国内售价最高的江浙沪水平(上海/浙江均价约 5 万元/箱 ≈ 200 元/条 ≈ 20 元/包,全国均价比其低 15%—20%)。HNB 平均售价即达国内顶尖,意味着结构升级空间较大。
六、税率、消费空间与"烟叶顾虑"
为何要推 HNB:传统卷烟销量增长接近 0、销售额稳中有降;平均吸烟率已从约 22% 降至 20% 出头、部分省份跌破 20%,难以吸引 30 岁以下与女性新客。电子烟因国内定位,近两年基本无增长、较 2021 高点销量降约 80%;HNB 对开辟新客群、承接降焦减害需求空间明显,国际该品类增速快。
为何要控节奏(顾虑):HNB 烟叶消耗仅约传统卷烟的 1/6;行业当前储备 2—3 年烟叶库存,背后是约 1000 万烟农生计与中西部增收、扶贫大局。若大规模替代,将冲击烟叶生产与利益格局,故国家局在平衡与有序控制。判断:会有序增长、空间可展望。
七、出海:中烟国际整合与中烟香港的三维度差距
战略:"十五五"把优质资源整合到中烟国际——33 个省级进出口公司年底前整合,19 家工业企业的国际部/海外渠道(东南亚、中东、中美)也将并入;再整并到中烟香港会更慢(含筛选,且云南依赖烟草产业、涉地方政府与税源分成)。新型烟草领域,中烟国际/中烟香港为唯一出海平台,并拟出海后并购紧缺的新型烟草研发企业(对标 PM 借收购瑞典火柴掌握尼古丁袋技术),打破专利围剿。
中烟香港 HNB 出口的三大障碍:
进口会不会放开? 这是国标后必然面对的问题。近月国家局领导已与 PM 首席技术官在京会晤,也接触日烟、英美、帝国及意大利设备商。逻辑是用有限国内市场换其专利放开/合作研发/许可便利——预计对国外 HNB 放开约 1% 左右市场(类似传统卷烟给万宝路等留出的 1%—1.5% 生产与销售)。
八、跟踪要点
(1)加热卷烟《管理规范》与国标成稿时点(是否今年底落地);(2)纳入国家局销售目录的产品/品牌名单与产能审批进度;(3)六家中烟产线扩产节奏(7—10 倍能否兑现);(4)薄片/香精香料/滤棒/烟具供应链外溢的具体中标企业;(5)中烟国际/中烟香港资产整合与海外并购落地。