
烟草行业拐点到来?怎么穿越逆周期?
行业增长逻辑已彻底从\x26quot;量\x26quot;转向\x26quot;价\x26quot;
当前的烟草市场严峻环境进一步加剧,市场状态也比较紧绷,当前和今后的很长时间,都会有着量的困难和结构的压力。在此情况下零售户该怎么做?烟草企业又该怎么做?
口味与健康双螺旋,才能推动烟草产业高质量发展!
回顾烟草历史的发展,其并非是线性变化,而是由奇点推动快速发展。第一轮的发展奇点则是由国家的工业化浪潮掀起;后续第二轮,则是健康减害问题推动行业变革。接下来产品创新、营销创新、服务创新将会推动烟草行业第三轮发展的奇点。
随着卷烟销量拐点到来,各大中烟品牌扩张的步伐逐步放缓,中国卷烟品牌发展进入深水区,更多依靠全面发展来适应消费升级。
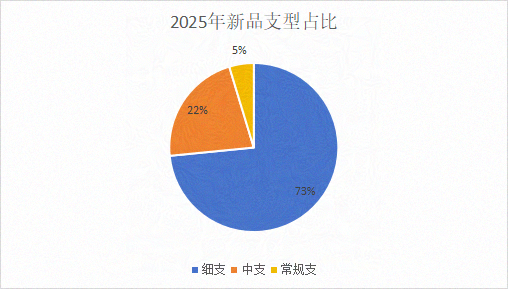
品牌规格精减优化,品牌可持续发展才是王道。2025年行业上市新品约70个,可见新老品的替代成为常态。其中常规规格仅3个,细支占比超7成,中支占比超2成,细支、中支成为绝对主力,这与我们日常感受步伐一致。
其中,行业136/345品牌发展目标超预期实现。截至2025年末,销量端形成"1+5+7"格局。云烟、利群年销量突破300万箱,占据136之"1"席位;黄鹤楼、南京、芙蓉王、双喜及利群年销量均突破200万箱;玉溪、中华、黄山、贵烟、黄金叶、泰山、七匹狼突破百万箱。
从额度来看,中华、利群、云烟商业销售额超1500亿元,占据345之"3"席位;黄鹤楼、芙蓉王、南京、黄金叶突破千亿元大关,占据"4"席位;玉溪、双喜、黄山、泰山、贵烟、白沙突破600亿元。
行业品牌集中度持续攀升,大品牌市场份额超过95%,销量前20品规集中度超过30%,前20%的品规贡献了接近90%的市场份额;T15品牌(行业前15大品牌)集中度从2016年的66.2%升至2025年的71.3%,同期行业大盘仅增长4.4%,意味着后序品牌十年间合计减量近180万箱,规模门槛由不足百万箱抬升至152万箱,竞争格局进一步固化。
从烟民数量来看,近两年烟民数量稳步下降,人均消费量和消费额却持续上升。
中国成人吸烟率从2009年的27.5%下降到2024年的23.2%,较2022年下降0.9个百分点。在消费端,卷烟均价由2015年的11.6元/包升至2024年的21.8元/包,单包价格大幅上升。行业增长逻辑已彻底从"量"转向"价"与结构。
据国家局口径数据,2025年全国卷烟产量24703.9亿支,同比仅增长0.2%,几乎零增长;而2025年行业实现工商税利总额16570亿元、财政总额15800亿元,分别同比增长3.5%和2.3%,均创历史新高。与此同时,产品结构加速升级,20元以上卷烟销量占比提升至43.6%,一类烟占比达38%—42%,中细支等创新品类持续放量。
由此可见,中国卷烟市场规模持续稳定增长,主要由单价增长推动。
烟草行业的发展受刚性的产业规划导向与柔性的消费需求双重影响,通过持续的产品结构升级推动价格提升。
一方面,提高烟价符合禁烟的舆论导向,也符合中国烟草持续提升的税收贡献价值。另一方面,烟草行业推动降焦减害,到细支、中支的新品类崛起,再到HNB的全球风起,内在的趋势是健康化,外在特征是价格结构提升。
向上走,向结构走成为重点,一类、二类烟已经占据市场主导地位。高端高价产品走向滑坡,普一类和中高端市场走向结构性繁荣。
并且创新卷烟品类保持较快发展,如低焦、细支、果味等细分市场快速发展,个性化、多样化趋势满足受众,卷烟创新成为带动行业高质量发展的重要引擎。
卷烟市场,就像是一面明镜,折射着消费趋势的起伏和品牌策略的智慧。面对市场的波动,各品牌需要思考未来发展的方向和策略。通过洞察消费需求变化、不断创新产品、稳住基本盘等措施,把握品牌发展的关键,去迎接更多的挑战与机遇。
品牌在寒冬时更应聚焦大品牌战略,敏锐捕捉市场变化,持续提升重点品规产销量,不断增强满足需求、引导需求、创造需求。