
电子烟合规化转型与供应链重构市场深度分析:2026年出口退税归零与HNB放量
按工作原理划分,电子烟主要分为电子雾化烟与加热不燃烧电子烟两类。电子雾化烟通过雾化芯加热烟油产生气溶胶,产品形态包括换弹式、一次性与开放式。
1. 摘要
电子烟行业正处于合规化与成本结构重塑的交汇点。2025年全球市场规模约200.14亿美元,预计2032年达到375.17亿美元,年复合增长率约9.61%。电子雾化烟仍占绝对主导,收入份额约93.8%,但加热不燃烧品类增速更快。北美以55.8%的份额居首,爱奇迹以15.69%的收入份额领跑,前五大企业合计约38.33%。中国2026年4月取消电子烟出口退税,行业约10%的利润率失去政策缓冲,制造端进入生存筛选期。思摩尔HNB业务上半年同比增长322.1%,雾芯科技国际业务占比升至72.3%。本报告围绕电子烟行业的监管变局、品类迁移与供应链重构展开分析。
2. 行业概况
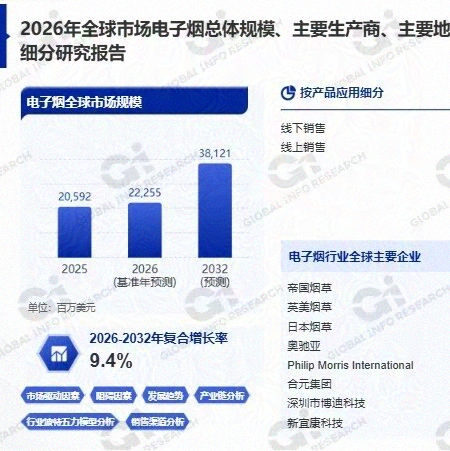
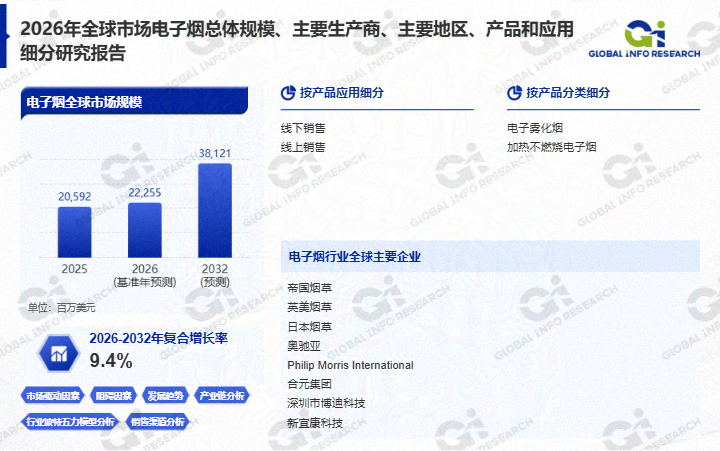
电子烟又称电子尼古丁递送系统,是一种通过加热液体产生蒸汽供用户吸入的电子设备。该液体通常含尼古丁、甘油、丙二醇与调味剂。电子烟不涉及燃烧过程,也不产生焦油。这一特征使其被部分消费者视为传统香烟的替代选项。2025年全球电子烟设备产量约为43.58亿支。QYResearch的统计显示2025年全球市场规模约200.14亿美元,预计2032年达到375.17亿美元,2026至2032年复合增长率为9.61%。用户原文给出的市场规模为205.92亿美元,增速为9.4%,两组数据在趋势判断上一致,量级差异源于统计口径与产品范围界定。
3. 市场规模概述
2025年全球电子烟市场规模约200.14亿美元。到2032年,该数字预计增长至375.17亿美元。年复合增长率为9.61%。共研网的统计口径为2026年约225亿美元,增速约9.6%。从产品结构看,电子雾化烟2025年收入约187.73亿美元,占全球收入约93.8%。加热不燃烧电子烟收入约12.40亿美元,占比约6.2%,但增速高于雾化品类。从渠道结构看,线下销售2025年收入约145.66亿美元,占比约72.8%。线上销售占比约27.2%,但2026至2032年复合增长率预计达到11.50%,高于线下渠道。这一渠道结构说明电子烟的消费场景仍以实体零售为主,但线上渗透正在加速。
4. 分类介绍
按工作原理划分,电子烟主要分为电子雾化烟与加热不燃烧电子烟两类。电子雾化烟通过雾化芯加热烟油产生气溶胶,产品形态包括换弹式、一次性与开放式。该品类是当前市场的绝对主体,2025年收入份额约93.8%。其技术门槛集中于雾化芯设计与温控算法,棉芯与陶瓷芯是两条主流路线。加热不燃烧电子烟通过加热烟草薄片而非燃烧来释放尼古丁与风味物质。该品类的口感更接近传统卷烟,在日韩市场接受度较高。菲莫国际的IQOS系列在该领域占据主导地位,2024年出货量达1397亿支。加热不燃烧产品的监管属性在多数市场与雾化产品存在差异,部分国家将其纳入烟草制品框架而非电子烟框架。
5. 应用介绍
线下销售是电子烟最核心的销售渠道,2025年收入占比约72.8%。该渠道涵盖便利店、专业电子烟店与烟草零售终端。线下渠道的优势在于消费者可以现场体验产品口感与设备手感,且合规市场中的年龄验证环节更为可控。线上销售占比约27.2%,但增速领先。线上渠道的便利性与隐私性对年轻消费者具有吸引力,但各国对电子烟线上销售的监管态度分化明显。中国禁止线上销售电子烟产品,美国的部分州对线上销售设有年龄验证与配送限制。欧洲市场在TPD框架下允许线上销售但要求严格的年龄核验。从渠道演变趋势看,合规成本的上升正在推高线下渠道的运营门槛,而线上渠道的物流与支付合规能力将成为品牌分化的关键变量。
6. 竞争格局
全球电子烟市场的竞争格局由国际烟草集团、独立品牌与中国制造供应链企业共同构成。2025年爱奇迹以15.69%的收入份额位居第一。英美烟草、斯科尔、菲莫国际与帝国烟草位列其后,前五大企业合计收入份额约38.33%。这一集中度在消费品领域属于中等水平,意味着市场尚未形成寡头垄断,品牌更替的空间仍然存在。
爱奇迹的领先地位建立在一次性产品与开放式设备的产品组合之上。其收入份额领先但利润率受制于一次性品类的价格竞争。英美烟草的Vuse品牌在美国合规市场占据领先地位。2026年英美烟草在美国新增约5万家零售渠道,覆盖约60%的跟踪雾化电子烟市场容量。这一渠道扩张的节奏表明合规市场中的货架争夺正在加剧。
菲莫国际在加热不燃烧领域具有绝对优势。IQOS在日本市场的份额稳定在68%。菲莫国际同时在欧洲雾化市场以VEEV品牌形成突破,借助IQOS的渠道与品牌认知切入封闭式换弹市场。这一双品类策略使其在监管趋严的环境中拥有更大的腾挪空间。
思摩尔国际是中国制造端的代表企业。2026年上半年营收72.09亿元,同比增长19.9%。HNB业务收入9.62亿元,同比增长322.1%,搭载其方案的核心客户产品已进入日本、意大利与波兰市场。思摩尔从雾化代工向HNB技术输出的延伸,反映了制造端在品类迁移中寻找新增长点的路径。
雾芯科技的国际业务占比在2026年一季度达到72.3%。净营收15.858亿元,同比增长96.2%。欧洲与东南亚是其主要增长来源。雾芯的转型说明国内市场的监管约束已将头部品牌推向全球化竞争。
7. 全球区域市场分析
北美是全球最大的电子烟市场,2025年收入约111.60亿美元,占全球55.8%。美国市场的合规产品格局受FDA授权进度影响,调味产品的上市节奏是格局变化的关键变量。欧洲收入约59.53亿美元,占比约29.7%。英国自2026年10月起对电子烟征收消费税,部分欧洲国家也在推进烟液征税,税负上升可能压制渠道利润。亚太收入约23.32亿美元,占比约11.6%。日本与韩国的加热不燃烧渗透率较高,东南亚市场处于增长早期。从竞争环境看,北美与欧洲的合规成本最高,但客单价与利润空间也相对可观。亚太市场的价格敏感度较高,但增长潜力最大。
8. 产业链分析
上游环节包括电池、芯片、雾化芯、烟油与结构件。雾化芯与芯片设计的技术壁垒较高。陶瓷芯的孔隙率与发热膜均匀性直接影响口感一致性。烟油的尼古丁形态与调味剂配方构成品牌差异化的核心。这一环节的供应商以中国深圳的电子烟供应链集群为主,集中度中等但专业分工细化。
中游环节是设备制造与品牌运营。制造端以ODM与OEM模式为主,思摩尔与合元集团是代表性企业。品牌端由国际烟草集团与独立品牌构成。2026年4月中国取消电子烟出口退税,对中游制造形成了直接的成本冲击。行业普遍利润率约10%,此前高度依赖13%的退税维持现金流。退税退出迫使制造端重新定价并加速产能出海。东南亚与美国成为制造转移的重点方向。这一政策变化的意义在于,中国电子烟制造的成本优势不再来自税收缓冲,而是取决于规模效率与合规能力。
下游应用以零售终端与分销商为主体。线下渠道的货架资源正在向合规品牌集中。非法产品对合规市场的冲击是下游面临的主要问题。美国市场中未获FDA授权的产品仍在流通,挤压了合规产品的价格空间。
9. 驱动因素、阻碍因素与未来趋势
驱动因素方面,第一,吸烟人群向新型烟草制品的迁移趋势仍在延续,传统卷烟消费量的长期下降为电子烟提供了需求基础。第二,加热不燃烧品类在日韩市场的成功验证了口感接近卷烟的产品具有更强的用户黏性,该品类的放量为行业提供了新的增长极。第三,中国制造端的出海布局正在从被动应对转向主动配置,东南亚与美国的本地化产能有助于规避贸易政策风险。
阻碍因素方面,第一,中国取消出口退税直接压缩了制造端的利润空间,缺乏差异化能力的工厂面临出清压力。第二,各国监管政策的分化增加了合规成本。英国消费税的落地与欧洲多国的烟液征税将压制渠道利润率。第三,非法产品对合规市场的侵蚀削弱了品牌商的定价能力,尤其在一次性产品品类中表现明显。
未来趋势方面,第一,加热不燃烧品类在行业收入中的占比将逐步提升。思摩尔HNB业务的三倍增长与菲莫国际IQOS的稳定份额表明该品类的增长动能强于雾化品类。第二,制造端的全球化布局将从选项变为必要条件。出口退税归零后,靠近消费市场的产能配置在关税与物流成本上的优势将更加显著。第三,合规能力将取代渠道扩张成为品牌的核心竞争力。FDA授权、TPD合规与年龄验证技术的投入将决定品牌在成熟市场中的生存资格。
10. 总结
电子烟行业处于合规化深化与成本结构重塑的交汇点。整体市场以9.61%的速度增长,电子雾化烟仍是基本盘,但加热不燃烧品类的增速与利润空间更具吸引力。北美以55.8%的份额主导需求,爱奇迹以15.69%领跑品牌格局,前五大企业合计约38.33%。中国2026年取消出口退税是行业最具冲击力的变量,约10%的利润率失去缓冲,制造端从依赖政策转向依赖效率与合规。思摩尔的HNB放量与雾芯的国际化转型代表了两种应对路径。行业的中期走向将取决于加热不燃烧品类的渗透速度以及制造端出海布局的执行效率。
11. 常见问题
问:电子烟2025年的全球市场规模是多少?
答:QYResearch的统计显示约200.14亿美元,预计2032年达到375.17亿美元,年复合增长率约9.61%。
问:电子雾化烟与加热不燃烧电子烟有什么区别?
答:电子雾化烟加热烟油产生气溶胶,占市场收入约93.8%。加热不燃烧产品加热烟草薄片,口感更接近卷烟,增速更快。
问:全球电子烟市场的主要参与者有哪些?
答:爱奇迹以15.69%的收入份额位居第一,英美烟草、斯科尔、菲莫国际与帝国烟草紧随其后,前五大合计约38.33%。
问:中国取消电子烟出口退税对行业有什么影响?
答:行业利润率约10%,此前依赖13%退税维持现金流。退税取消迫使制造端涨价、重估订单结构并加速产能出海。
问:加热不燃烧品类目前的表现如何?
答:思摩尔HNB业务2026年上半年收入同比增长322.1%,菲莫国际IQOS在日本市场份额稳定在68%。该品类增速显著高于雾化产品。
本文核心市场数据参考了QYResearch发布的全球电子烟市场报告,该报告显示2025年约200.14亿美元、2032年375.17亿美元、复合增长率9.61%,以及爱奇迹15.69%份额与前五大38.33%的竞争格局。思摩尔国际的HNB业务数据来自其中期报告与新浪财经的报道。雾芯科技的季度业绩来自网易转载的华尔街见闻报道。出口退税归零的影响分析来自2Firsts的供应链调研。英美烟草渠道扩张与菲莫国际IQOS份额数据来自国泰海通证券的行业研报。共研网提供了厂商背景的补充信息。用户原文中的产量、市场规模与增速数据在正文中予以保留,与搜索材料的差异已在相应位置说明。