谁在替代万宝路?——基于公开报道的美国市场观察
2026年7月底,奥驰亚集团(Altria Group)发布第二季度财报。
©本文为「掌上决策参考」第2341篇原创
作者 |参考君
2026年7月底,奥驰亚集团(Altria Group)发布第二季度财报。一组数据在烟草行业引发持续讨论:旗舰品牌万宝路(Marlboro)在美国卷烟市场的零售份额降至39.5%,同比下滑1.5个百分点。这是该品牌连续第三个季度在40%以下运行。回溯至2024年,万宝路的全年市场份额仍有41.7%;2025年第一季度尚有41.0%,到第四季度便首次跌破40%至39.8%。下滑曲线陡峭而清晰。
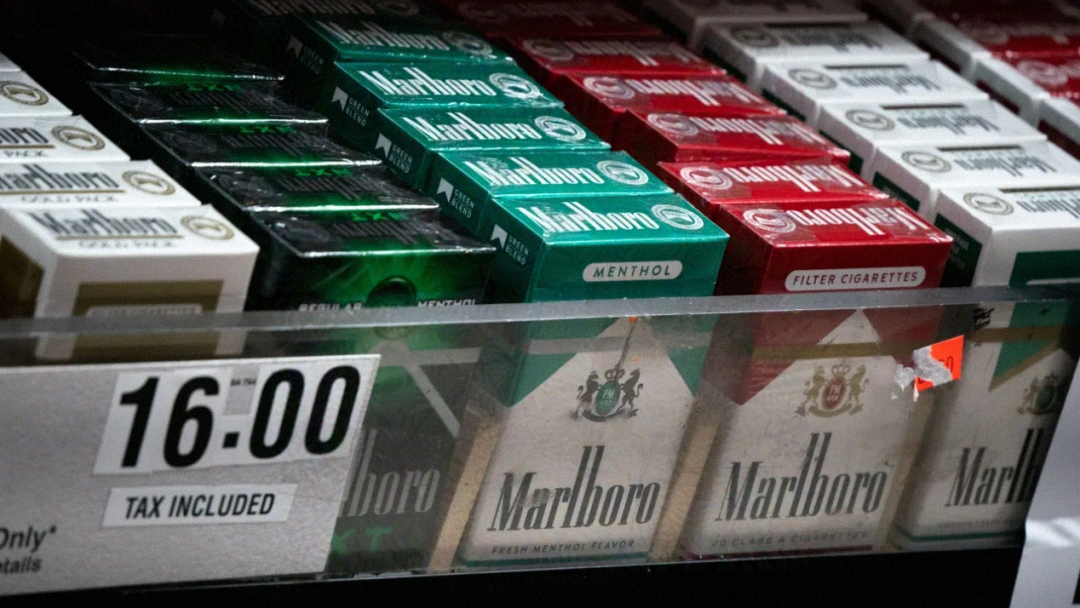
作为美国卷烟市场蝉联五十余年的销量冠军,万宝路的地位一度近乎垄断。其标志性的“万宝路男人”广告形象——粗犷、阳刚、充满西部荒野气息——在上世纪中后期将品牌深深植入美国文化肌理,以至于“万宝路”几乎成为“吸烟”的代名词。然而,这个曾经不可撼动的品牌,正面临来自价格、口味和品类替代的三重挤压。
价格杠杆下的消费降级
在所有促使烟民离开万宝路的因素中,价格是最直接也最锋利的一把刀。
万宝路长期定位高端卷烟,其定价策略建立在强大的品牌忠诚度之上。但随着美国各州及联邦烟草税持续攀升,叠加部分城市征收的地方消费税,一包万宝路的零售价在纽约、加利福尼亚等高税州已轻松突破10美元。对于日均一包的重度烟民而言,这意味着每年超过3600美元的固定支出——相当于不少低收入群体月收入的三分之一。
“我抽了多年‘红万宝路’(Marlboro Reds),但每包超过10美元,我不得不找更便宜的。”这是美国社交平台和消费者论坛上最常见的表述之一,这种朴素的成本核算,正在转化为实实在在的市场份额迁移。
奥驰亚自身的数据印证了这一趋势的烈度。2026年第二季度,公司旗下折扣品牌Basic的零售份额从去年同期的0.6%跃升至2.9%,出货量同比激增67%。Basic的崛起并非被动结果,而是奥驰亚主动布局折扣赛道的战略产物——其逻辑是,当万宝路用户因价格压力流失时,至少将其留在自家产品组合内,而非流向竞争对手。
“公司正在利用有针对性的收入增长管理工具参与折扣细分市场。”奥驰亚首席执行官萨尔·曼库索在财报电话会议上坦言。这种“高端守份额、折扣抢用户”的双轨策略本身,就等于公开承认了一个现实,“仅靠万宝路已无法覆盖所有价格敏感型烟民。”
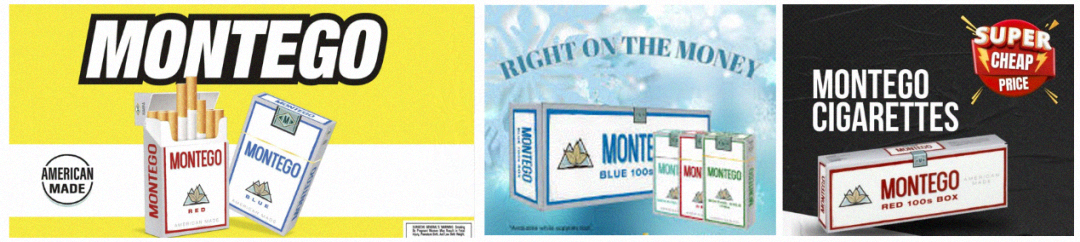
从行业层面看,折扣卷烟的整体零售份额已从2025年初的约30.9%攀升至2026年中的33.3%。除Basic外,Lucky Strike、L&M、Montego等品牌也在这一价格带中分食增量。对于转向折扣烟的烟民而言,包装设计、品牌声望和形象投射都是次要考量——“在不觉得自己大幅降级的前提下让钱花得更值”,才是核心决策逻辑。
由于烟草税因州而异,消费降级的力度也呈现显著的地域差异。在纽约、加利福尼亚等价格处于区间高端的州,转向折扣品牌每包可节省5美元甚至更多;而在密苏里、弗吉尼亚等低税州,价差相对有限,迁移动力也相应较弱。
口味分化与身份迁移
并非所有离开万宝路的烟民都是为了省钱。一部分人转向同价位甚至更高价位的替代品,驱动力来自口味偏好、燃烧特性和品牌身份认同的差异。
American Spirit是这一趋势的典型受益者。该品牌以“全天然”“无添加剂”为核心卖点,吸引了一批注重健康意识或环保理念的烟民。其烟草燃烧速度更慢,口感被消费者描述为“更干净”,在追求“更清洁吸食体验”的细分人群中建立了稳固口碑。
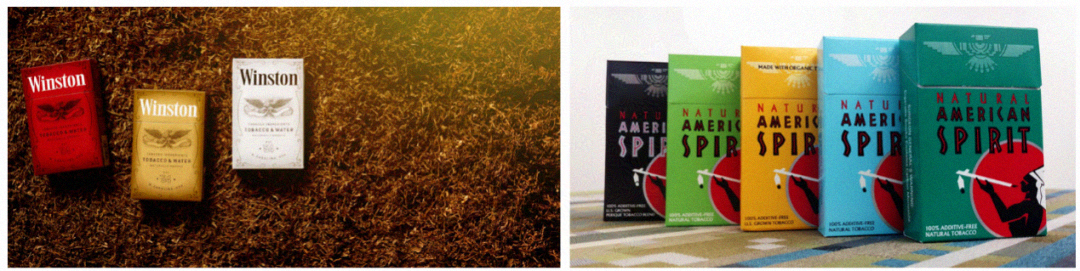
Camel以浓郁的土耳其风格混合配方著称,Winston主打粗犷真实感,Parliament则凭借独特的凹陷式滤嘴提供更顺滑的抽吸体验。这些品牌各自占据了万宝路无法覆盖的味觉和身份空间。“Parliament感觉更有格调——也许是因为凹陷式滤嘴,但我不介意付同样的价格。”一位消费者在产品评测中写道。
“人人都抽万宝路。我想要点不一样的,Camel口味更浓郁。”这类表述反映出部分烟民——尤其是年轻群体——对万宝路“过于大众化”的逆反心理。行业观察人士指出,年轻烟民的品牌忠诚度普遍低于前几代人,更愿意尝试不同产品,包括尼古丁袋、电子烟和加热烟草系统。文化和代际变迁正在削弱传统品牌的代际传承效应。
监管环境的变化也在加速品牌迁移。美国部分司法管辖区对调味烟草产品的限制,促使一些万宝路薄荷味烟民转向Newport、Kool等其他薄荷味品牌,或彻底转向替代尼古丁递送系统。
新烟品类的颠覆
真正对万宝路构成长期结构性威胁的,或许不是其他卷烟品牌,而是尼古丁袋、雾化电子烟等新型烟草品类。
有数据显示,2025年美国尼古丁袋市场规模已接近70亿美元。菲莫国际(PMI)旗下的ZYN是绝对领导者,2025年全年出货7.94亿罐,占据约三分之二的零售价值份额。2026年6月,ZYN获得全球首个尼古丁袋MRTP(改良风险烟草产品)减害认证,这一监管层面的突破进一步巩固了其营销和合规优势。
奥驰亚旗下的on!位居第二,2025年出货1.8亿罐,约占15.4%的市场份额。2026年3月,on! PLUS在全美上市,采用NICOSILK技术,首季度即覆盖约10万家门店,覆盖尼古丁袋品类85%的销量。英美烟草(BAT)的Velo则是增长最快的挑战者,其市场份额从2024年12月的7.3%飙升至2026年5月的31%,一度因ZYN的供应短缺和消费者对其“口干”问题的投诉而抢占大量增量。
尼古丁袋的崛起意味着,越来越多的烟民并非从万宝路转向另一个卷烟品牌,而是彻底离开卷烟品类。这对万宝路的冲击是根本性的,它失去的不是在卷烟市场内的份额,而是用户本身。
奥驰亚2025年10-K文件显示,当年美国卷烟出货量为618亿支,同比下降10%。市场研究机构普遍认为,美国卷烟市场的结构性年降幅在4%至5%之间,而尼古丁袋等新型产品的普及正在加速这一进程。当年轻一代烟民更倾向于选择无烟、无异味的尼古丁袋时,传统卷烟的用户池正在从底部被抽空。
守与变的博弈
面对多重压力,奥驰亚的应对策略是一套“组合拳”:在高端市场以万宝路守住基本盘,在折扣市场以Basic承接价格敏感用户,在无烟赛道以on! PLUS争夺新型烟草用户。
从短期数据看,这一策略取得了部分成效。2026年第二季度,奥驰亚整体卷烟零售份额微升至45.5%,万宝路在高端细分市场仍保持59.6%的份额。但不可回避的是,万宝路的整体份额下滑趋势尚未出现企稳信号。
“高端烟民通常比价格敏感型消费者表现出更强的品牌忠诚度。”市场研究机构TickersPark在分析报告中指出,“但万宝路整体零售份额的持续同比下滑表明,消费降级正在从边缘向核心侵蚀其用户基础。”
有行业媒体评论认为,万宝路的份额失守是美国烟草市场进入“后万宝路时代”的标志。这个曾经几乎与“吸烟”本身划等号的品牌,正在失去对市场的绝对掌控。经济压力、消费者偏好变迁和监管环境演变三重力量交织,推动烟民走向更多元的选择——无论是更便宜的折扣烟、更具个性的同价位品牌,还是彻底告别卷烟的尼古丁袋。
对于奥驰亚而言,真正的考验不在于万宝路能否重回40%以上份额,而在于当万宝路的光环逐渐褪色时,公司能否在新的市场格局中找到下一个“现金牛”。而这个答案,或许已经不在传统卷烟的货架上。