
思摩尔国际:美国雾化及HNB多客户推进,看好盈利改善趋势
中金维持思摩尔国际跑赢行业,下调目标价14%至12港元,对应26/27年50/31倍P/E、47%上行空间。3Q26收入39.46亿元、归母净利3.65亿元,美国雾化快增、HNB多客户落地,毛利率Q4起有望环比改善。
摘要
中金维持思摩尔国际跑赢行业评级,下调目标价14%至12港元,对应2026/27年50/31倍P/E,较8.19港元收盘价有47%上行空间。3Q26公司收入39.46亿元、归母净利润3.65亿元,剔除雾化医疗亏损及股权激励费用后为4.95亿元;收入略低于预期,因欧洲雾化与HNB承压,净利润符合预期。
分业务看,Q3电子雾化及特殊用途雾化产品收入环比增16.4%:美国已向英美烟草出货口味电子烟,传统口味出货稳健,收入同环比快增,后续随渠道铺设与新口味创新有望续增;欧洲与部分潜力客户小幅分担出口增值税,但在手订单充足,支撑Q4起环比改善;自主品牌收入同增4.7%至7.9亿元。HNB收入同降47.8%至3.97亿元,系Glo Hilo首发铺货高基数,环比增33.2%;9月与韩国烟草合作Lil Tonino Lamborghini,英美烟草将于4Q26推出Glo Hilo 2.0。
盈利改善看三点:高毛利电子雾化产品出货提速、HNB规模效应提升,叠加费控高效与雾化医疗表内减亏,毛利率Q4起有望环比回升。我们维持2026年归母净利润12.75亿元预测,下调2027年19%至20.31亿元;预计2026/27年营收156.25/176.90亿元,同比增9.6%/13.2%,归母净利润同比增20.1%/59.3%。
风险为监管政策、客户依赖、技术迭代与汇率波动。
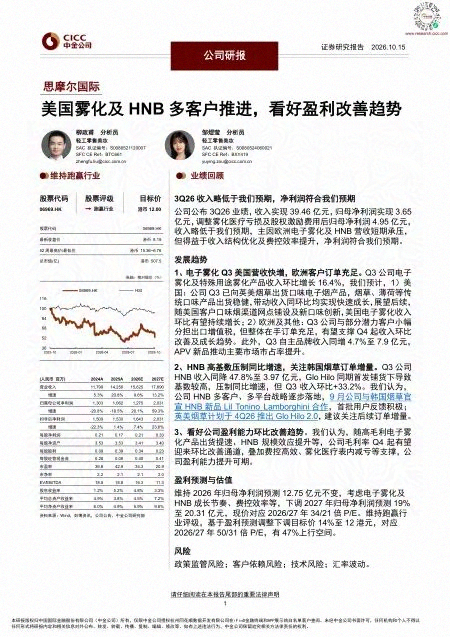
风险提示:一是政策监管风险,全球电子烟及HNB行业监管政策变化可能影响产品准入与需求;二是客户依赖风险,公司收入较多来自少数国际烟草客户,订单节奏波动对业绩影响较大;三是技术风险,若产品迭代或新技术路线落后于同业,份额与毛利率将承压;四是汇率波动风险,海外收入占比较高,汇率大幅变动会影响盈利。
免责声明:本内容基于中金公司于2026-10-15发布的研究报告《思摩尔国际:美国雾化及HNB多客户推进,看好盈利改善趋势》整理,仅供研究参考,不构成任何投资建议;投资者应独立判断并自行承担投资风险,据此操作,风险自担。