风起之时,万烟分流,电子烟裂成三块。
风起之时,不是所有烟都能继续飘。\x0d\x0a有的被吹散,有的被吹向更高的地方。
十年前,深圳宝安的一间工厂里,工人在流水线上组装一次性小烟,贴上一个洋文标,装柜、报关、漂洋过海,就能在伦敦、洛杉矶、雅加达的便利店货架上发光。
那是一个"一套产品卖全球"的黄金时代。没有太多规则,只有产能、价格和铺货速度。
如今,风起了。
不是需求的风,是规则的风。它从华盛顿、布鲁塞尔、伦敦、河内依次吹来,把原本平坦的全球市场,吹出一道道裂谷。
电子烟行业正在经历的,不是一轮普通周期,而是一场"地理重构"。
一、曾经的无国界生意
先看清起点。
据欧睿(Euromonitor)统计,2025年全球新型烟草产品市场规模已达 905.1亿美元,同比增长12.0%。
其中:雾化电子烟约 243.6亿美元(+7.0%);加热不燃烧(HNB)约 431.1亿美元(+13.4%);无烟口服尼古丁(含尼古丁袋)约 91.9亿美元(+45.7%)。
预计2026年,三者将分别增至约261.8亿、485.8亿和118.5亿美元。口服尼古丁品类增速最快,但雾化电子烟仍是最广为人知、监管博弈最激烈的赛道。
过去十年,行业的核心叙事是"中国制造、全球消费":
全球90%以上的电子雾化产能集中在深圳及东莞周边; 一次性小烟以极低价格横扫欧美便利店; 品牌、代工、烟油、模具、陶瓷芯,一条街配齐; 海外客户飞一趟华强北,三天能看完一整条供应链。
那个阶段,竞争是平面的:谁便宜、谁快、谁敢铺货,谁就能吃下市场。
但平面市场的前提,是所有目的地共享同一套隐含规则——"先卖着,再看看"。
这个前提,已经消失了。
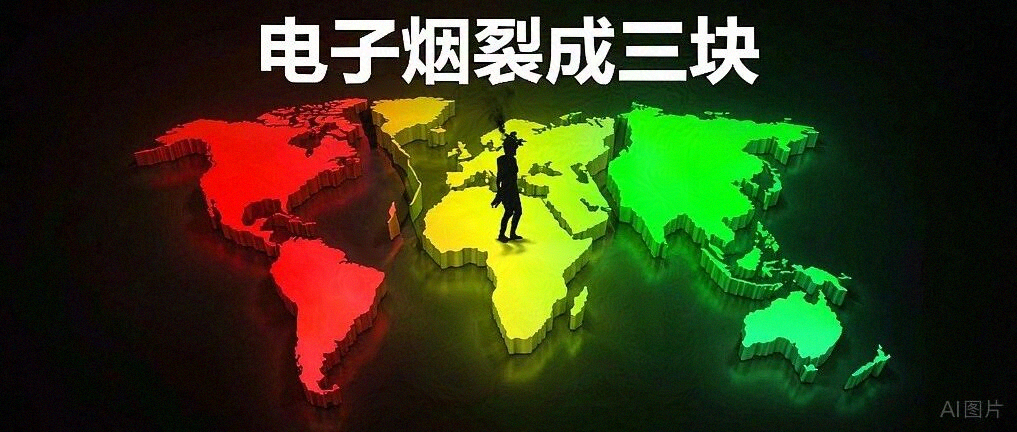
二、一张世界地图,裂成三块
2026年的全球监管版图,不再是一张渐变色,而是硬边界清晰的"三色图"。
🔴 第一块:严禁区(红)
直接关门。
- 越南
:2024年11月国会通过决议,自2025年1月1日起全面禁止电子烟及加热烟草制品的生产、经营、进口、储存、运输和使用。后续仍在细化《烟草危害防治法》草案,执法链条持续收紧。 - 阿塞拜疆
:据公开报道,2026年4月起实施电子烟及组件全面禁令(以官方公告为准),涵盖进口、生产、销售各环节。 - 新加坡
:长期全面禁令,执法严格。 - 泰国
:禁止进口与销售。
这类市场不是"难做",是"不能做"。任何提前押注的库存、渠道、品牌投入,都可能一夜归零。
🟡 第二块:高合规区(黄)
门没关,但门槛高到只剩头部能跨。
美国是最典型的样本。
PMTA(上市前烟草产品申请)是一道极窄的筛子。FDA累计收到海量申请,绝大多数被拒,获批者寥寥。2026年5月,FDA首次授权非烟草、非薄荷醇风味电子烟产品(Glas品牌四款烟弹),但附带严苛条件——产品须配备设备访问限制技术(身份证验证、蓝牙配对锁定等)。这不是"水果味解禁",而是带硬件级年龄验证的个案破冰。
同月,FDA发布执法优先级指南,明确重点打击非法进口、假冒、错误申报、未提交PMTA的产品,对已在审产品给予一定缓冲期。信号很清晰:美国不是不让你进,是只让"交得出数据、扛得住审查"的玩家进。
欧洲则在另一条路上收紧:
- 英国
:2025年6月1日起禁售一次性电子烟;2026年10月1日起对电子烟液开征消费税(VPD),每10ml征收2.2英镑附加税。2026年4月议会审议通过《烟草与电子烟法案》,打造"无烟一代"——2009年后出生者终身禁购烟草制品,目前正逐步落地执行。 - 法国
:2025年2月起禁售一次性电子烟,违者最高罚20万欧元;同步进一步收紧尼古丁袋监管。 - 比利时
:同步禁售一次性产品。 - 欧盟层面
:TPD(烟草产品指令)修订仍在立法流程中,委员会提案预期2026年底,议会和理事会谈判预计延续至2027年,实际新增义务大概率2028—2029年才生效。成员国单边禁令先跑,企业必须按"一国一规"应对。
🟢 第三块:认证窗口区(绿中带刺)
门开着,但窗口在快速收窄。
- 菲律宾
:实施产品认证制,需取得菲律宾标准标志和进口清关标签,线上销售重启但强制年龄验证。 - 马来西亚
:多州密集发布禁售或限制令,部分州2026年初启动全面执法,联邦层面政策仍在摇摆。 - 印尼
:限制烟油尼古丁浓度,包装警示面积要求拉高。 - 中东
:阿联酋等市场走ESMA认证路径,先合规者占坑。
这块市场是当下最诱人、也最危险的地带——政策随时可能翻面。
三、中国的两记重锤:供给端先变天
全球市场在分流,中国供给端也在同步重构。
过去电子烟出海的隐性利润里,有一块是"出口退税"。13%的增值税退税,是很多代工厂报价能压下来的关键。
2026年,这块红利开始分阶段剥离:
第一锤:2026年4月1日
含尼古丁电子烟产品、烟油、加热烟草设备等品类,先取消出口退税。
效果立竿见影——2026年4月中国电子烟出口额骤降至约 6.94亿美元,同比跌20.9%,环比跌23.2%,创近三年同期新低。这是第一轮政策落地后的直接冲击。
第二锤:2026年10月12日公告,2027年4月1日起执行
电子烟雾化设备、空烟弹、烟碱及其盐等剩余品类,出口退税全面取消。两轮叠加后,2027年4月1日后电子烟主要出口品类退税通道基本归零。
与此同时,国家烟草专卖局修订多项监管文件,明确:
对生产企业实施总量管理、产能核定; 限制类产业,不得新建项目,迁建不得增产; 委托加工须在核定产能内进行; 推动产品追溯、进出口合规、防范回流。
翻译过来是一句话:
中国不再无限供应"便宜的合规模糊产品"。
短期看,2026年7月出口环比回升20.1%、同比增15.8%,看似回暖,实质部分是品牌方在2027年4月节点前"抢备货"的透支订单。真正的成本重估,会在明年二季度才开始。
代工模式的旧逻辑——靠退税补利润、靠规模摊成本——正在失效。
四、企业怎么选赛道:不是出海,是"分轨生存"
当世界裂成三块,企业不能再问"去哪个国家",而要问"我属于哪条轨道"。
轨道一:欧美合规轨
适合有资金、有数据、有耐心的头部。
- 美国市场
:PMTA不是成本,是护城河。过审即垄断窗口。Glas获批证明非烟草风味并非完全无门,但硬件级年龄验证将成为标配。 - 欧洲市场
:弃一次性,转可换弹、可充电、智能年龄验证设备。英国VPD消费税倒逼减容提价,法国等国禁一次性倒逼产品形态迭代。 - 打法
:本地法务团队 + 毒理数据包 + E&L(可提取物与浸出物)完整链路 + ESG披露。
思摩尔的逻辑就在这里:不赌单一品牌胜负,赌"监管越严,合规供应链越值钱"。其2025年财报显示:总营收142.56亿元(同比+20.8%);
欧洲及其他地区ToB收入约70.60亿元(同比+38.5%);美国ToB收入约40.72亿元(同比+2.1%);HNB及技术服务收入从不足亿元放量至约12亿元级别,2026年上半年同比增幅超300%。
绑定BAT等全球巨头的合规订单,是穿越周期的底牌。
轨道二:新兴认证轨
适合反应快、能本地化的中型玩家。
菲律宾认证、印尼标签、中东ESMA,先占位; 放弃"一套SKU卖全区域",改"一国一版本"; 渠道上不依赖总代,绑定本地合规进口商。
窗口期可能只有12到24个月。慢一步,就是马来西亚式的突然执法。
轨道三:多品类对冲轨
适合有研发底子的品牌。
雾化烟政策波动太大,头部开始把筹码分到别处:
HNB加热不燃烧(2025年全球约431亿美元,+13.4%) 尼古丁袋(约92亿美元,+45.7%,但法国等市场持续收紧) 草本雾化、口含无烟产品
雾芯科技(RELX)的路径更激进:国际业务占比已超过国内,通过渠道并购与本地化合作强化海外终端控制力,从"卖货给代理"转向"自己控货架"。
三条轨道没有优劣,只有适配。
小厂选错轨是死,大厂全押一条轨也是险。
五、分流之后,剩下的到底是什么
回头看,"万烟分流"这四个字,分的不只是产品流向。
分的是规则话语权。
过去:规则由中国产能+全球渠道共同默认; 现在:规则由FDA、欧盟委员会、英国卫生部、各国海关分别书写; 未来:谁能参与标准制定(释放物阈值、年龄验证协议、可追溯区块链),谁才算"国际品牌"。
分的是企业基因。
同一座深圳,接下来会跑出完全不同的物种:
有的变成"合规技术服务商",卖检测、卖申报、卖数据; 有的变成"海外本地公司",注册地、团队、渠道都在外面; 有的退回到国内存量博弈,靠份额苟着; 有的直接出局。
分的是"中国制造"这个词的含义。
以前它是"便宜、快、能抄"。
以后它必须是"稳、透、可审计"。
六、写在风里
行业里有人把2026叫"最难的年份"。
但拉远看,它更像一次地壳运动:表面是订单波动、退税取消、禁令落地,底层是整套全球化订单逻辑被重写。
曾经,电子烟是一门"把尼古丁装进塑料壳,运到世界各地"的生意。
往后,它是一门"在每一个国家,重新申请一次存在资格"的生意。
风起之时,不是所有烟都能继续飘。
有的被吹散,有的被吹向更高的地方。
而活下来的那一部分,会第一次真正理解一句话:
出海的终点,不是把货卖出去,
是把规则,也长在自己身上。