市场速递|HNB:全球430亿美元市场,国内明年或启试点
全球HNB市场2025年规模430亿美元、2025-30年CAGR 11%,恒丰纸业三条业务线受关注、市占领先;消费级3D打印出口高增,家联科技绑定拓竹、主业反转。
本文整理自调研资料库。资料库每日持续更新纪要内容、外资研报等。如需查看原文,直接拉到文章末尾即可。
市场速递|HNB:全球430亿美元市场,国内明年或启试点
近期以HNB及3D打印为代表的景气赛道交易行情升温。机构观点认为,其核心或系在当前科技整体高位震荡、消费普遍表现低迷的背景下,具备稀缺增长叙事的垂直品种被快速左侧定价,这类品种普遍具备相对完整的市场共识及短期催化。此外进入10月后,市场或逐步把注意力转向三季报,该团队表示后续将持续遴选优质品种更新跟踪。本篇按HNB产业链与3D打印两条主线梳理,并附出口链的三季报前瞻。
全球HNB:430亿美元市场,PMI份额超70%
据欧睿国际,2025年全球加热不燃烧市场规模为430亿美元,2025-30年CAGR为11%,竞争格局高度集中,PMI一家独大。一方面,HNB由传统烟草公司垄断,重要原因是HNB产品需要烟叶作为核心生产原料,烟草巨头具备天然资源优势;另一方面,PMI受益于较早进入与巨大的研发投资规模所形成的先发优势,2024年其在全球HNB市场的占有率超过70%,对应1400亿支。在这一格局下,恒丰纸业作为HNB用纸环节的公司,仍被认为具备可观的市值潜力。
国内节奏:参照雾化电子烟,明年或启动试点
我国HNB推进节奏超预期,或系增加税收等多维度考虑。参照此前雾化电子烟的落地节奏:21年11月发布征求意见稿,22年3月出台正式管理文件,22年10月国标产品全面上市,全程用时约1年。本轮HNB征求意见近期结束,研报预计明年国内启动试点,成为HNB元年。投资机会围绕中烟供应链展开,中烟把控产品、技术、品牌及渠道等核心环节,物料(烟具、烟纸、薄片等)有望外包给核心供应商。
恒丰纸业:传统卷烟、HNB用纸与烟标印刷三线
恒丰纸业(HNB用纸)方面,研报给出首期目标市值80-100亿元,关键词为国企背景、中烟体系、海外供应链与估值相对低位;按其判断,其天然具备2-3倍PE的扩张空间。分业务来看,传统卷烟约30亿元(超高市占,去年利润2亿元,今年预计继续增长);HNB用纸约30亿元(研报预计HNB新增用纸需求10-20亿元,恒丰基于牌照壁垒及产品唯一性,市占有望达到70%以上,且盈利能力较传统卷烟倍增);烟标印刷约30亿元(市场容量200-300亿元,首期产能年底投放;目前行业竞对大多数为民企,且在上轮反腐中逐步退出市场,公司具备较强竞争力)。
HNB供应链其他相关公司
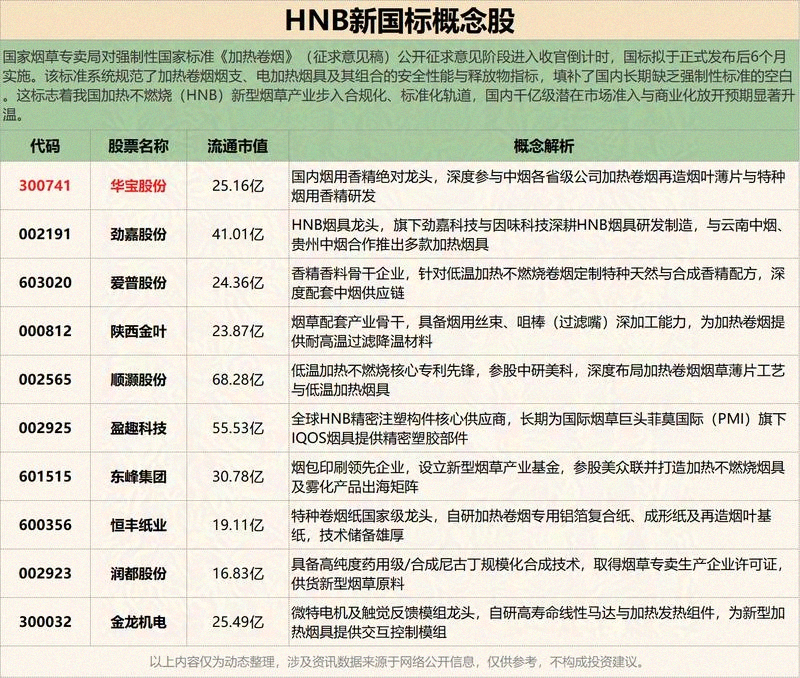
此外,思摩尔国际(雾化指引乐观,HNB下半年引入韩烟)、华宝股份(HNB香精使用量为传统卷烟的5-10倍)、华宝国际(具备提供烟芯原料、烟支ODM及加热方案在内的完整HNB解决能力)、中烟香港(新领导就位,国际市场拓展有望提速)以及盈趣科技等同样进入视野。
家联科技:3D打印耗材绑定拓竹,主业迎来反转
家联科技是3D打印耗材供应商,绑定拓竹,主业迎来反转。近期消费级3D打印产业链受益于需求景气、上游提价、新品发布等多重催化,同时软硬件持续优化迭代进一步降低行业门槛。PLA为消费级3D打印主流耗材,受乳酸生产成本上升、3D打印需求景气及供应趋紧影响,9月海正等PLA粒子供应商再次提价,耗材价格有望逐渐传导。公司26Q2扭亏,募资3亿元建设3D打印产线;26Q2营收同比+79%,归母约700万元;按其测算,上半年3D打印耗材收入约3亿元以上,全年收入7-10亿元,明年有望倍增。公司依托PLA材料改性技术积累,将产品线延伸至3D打印线材领域,目前涵盖常规PLA、PETG等多功能线材,贡献新的收入来源,成为全球业务版图中新兴增长点。
消费级3D打印:出口高增与产业链提价
消费级3D打印延续高景气。据深圳海关数据,26M1-7深圳3D打印机出口货值95.5亿元,同比+125%,产品销往全球120多个国家和地区,深圳造3D打印机已拿下全球近九成的市场份额,出口景气与资本热潮持续验证行业趋势。AI大模型迭代大幅降低建模门槛,GPT-6 Astra建模能力提升,可有效解决消费级3D打印公共模型较少、专业建模门槛较高的痛点,机构预计将有效拉动存量用户打印频次及行业渗透率提升。目前全球每年3D打印机出货量或在500-600万台,基本为桌面消费机,当前仍处于相对早期阶段,核心痛点之一为可供打印的公共模型较少,难以满足庞大消费者个性化诉求;未来伴随AI技术进步,或可进一步解放创造力与生产力,带动行业高速发展。
产业链其他相关公司中,创想三维的SPARKX i8新品表现突出,在换色效率与耗材浪费这两个核心痛点上有实质性突破,作为全球消费级3D打印核心厂商,其多色多材K3新机或拉动26Q4销量;海正生材作为核心PLA粒子供应商积极提价传导;思看科技的3D扫描仪绑定拓竹有望放量。
三季报前瞻:东方甄选与昂立教育
进入10月,市场或逐步关注三季报,东方甄选、昂立教育、致欧科技等出口链方向位列其中。东方甄选继续环比同比加速,新东方将于10月底发布FY27Q1(2026/6/1-8/31),届时可侧面反映东方甄选季度利润。公司9月以来成长再提速,FY27GMV保持70%以上,上周(9/14-20)抖音GMV继续环比向上;考虑到视频号显著加速,整体GMV同比增速进一步上移,本月抖系日均GMV或在0.45亿元,月累年累GMV同增非常可观。本周多款产品热卖,从初级农产品(五常大米单日GMV2400万元以上)到首款跨境产品(辅酶Q10单日GMV约2000万元),以及新品羽绒服、胶原蛋白肽等均大卖。该团队重申观点,公司已经形成常态化的开品、宣传、销售链路,持续高增既是对模式的检验也是持续性的保障;按其判断,公司近两年GMV有望快速攀升至300亿元(FY26约100亿元),加速构建规模及品牌壁垒。
昂立教育方面,8月初曾明确提示今年为反转年,其净利率从去年扭亏跃升至10%左右,并开启规模化业绩交付。三季度暑假为行业传统旺季,机构延续预期单季净利1亿元以上;展望明年收入端继续扩张,净利率继续向上,当前市值具备较大弹性。该团队认为,今年昂立教育或可类比23年学大教育与25年东方教育(彼时机构均坚定前瞻发声,明确运营周期拐点),随后公司净利率同比大幅度扩张,直接提振并重构市场对业绩体量的预期。
出口链:恒林股份、致欧科技与裕同科技
出口链26Q3环比26Q2预计有所改善。恒林股份方面,出口业务(跨境电商+OEM)成长兼备,硬科技属性超预期;其NVL为全球最大线束核供应商,近期上调明年出货指引至3倍增长,并借助APH产业链地位进入全球核心算力基建;仅线束盒业务27年营收预期倍增至10亿元左右,净利率为低双位数。恒林太仓本轮有望充分建立规模优势、确立地位,其液冷柜产品价值量较线束盒十倍增,目前已初步交付富士康Foxconn,同时合作泰科TEL进展顺利。此外公司主业具备充沛安全边际,26H1若剔除汇兑及原料的阶段性影响,调后利润同增60%约3亿元;26Q3及明年拖累减轻,业绩有望大规模释放,当前市值45亿元、净资产40亿元、现金20亿元。
致欧科技成长提速,机构预计26Q3收入增速保持26Q2持平或更高,26Q4也力争达到同等水平,27年预计保持和26年接近或更快的增速。新品是当前收入增长的核心来源,且均为欧美市场成熟品类,依托公司已有的品牌影响力(欧洲常年家居类卖家第一、美国前五)和全链路效率带来的性价比优势,推新成功率高,新品放量的同时保持了营业利润率稳定。26H1期间VC收入占近40%(欧洲AMZ占60%,欧洲占40%,美国占70%),部分小件保留SC账号留存活跃度;公司VC谈判能力持续提升,欧洲账期从90天优化至1.5个月,美国账期优化至2个月;欧洲独有的DF模式复用公司自有仓配能力,费率和资源调度优势行业领先,进一步夯实竞争力。
裕同科技收购华研科技34%股份,收购价3亿元,与前次估值一致(8X);本次交易完成后,公司持有华研科技85%股份,将加强对其经营支持和战略协同,提高持续经营能力和发展能力,夯实第二增长曲线;华研26-28年业绩承诺为扣非净利润不低于0.75/1/1.55亿元。26Q4液冷有望进入业绩兑现期:公司液冷绑定台企客户并切入北美头部客户T1供应链,产品覆盖快接头、冷板、分歧管、高速连接器等MIM件加CNC等;伴随Rubin量产爬坡及液冷价值量抬升,台系上游订单及出货已率先验证需求景气。研报指出,公司26Q4订单起量进入业绩兑现期,月收入有望突破1亿元;27Q2有望启动Rubin Ultra零部件量产供货(ZQD),27年液冷收入有望突破20亿元以上;液冷利润率对标台系厂商或可达15%-20%。
风险提示:本文整理自券商研报纪要/公开信息,不构成任何投资建议。股市有风险,决策需谨慎。